Ubezpieczenie budowy domu nie jest zwykle obowiązkowe ustawowo, ale może ograniczyć finansowe skutki pożaru, wichury, zalania, przepięcia lub kradzieży. O wartości polisy nie decyduje sama nazwa produktu. Najważniejsze są definicja domu w budowie, katalog zdarzeń, wyłączenia odpowiedzialności, limity dotyczące materiałów oraz zabezpieczenia wymagane przy kradzieży.
Szczególnej uwagi wymagają materiały i urządzenia oczekujące na montaż. Stolarka, armatura, przewody, pompa ciepła czy elementy instalacji nie w każdej umowie są chronione na tych samych zasadach. Znaczenie może mieć miejsce składowania, stan zaawansowania budowy, sposób zabezpieczenia obiektu, a nawet to, czy dane urządzenie zostało już trwale zamontowane.
Czy ubezpieczenie budowy domu jest obowiązkowe?
Dla prywatnego inwestora budującego typowy dom jednorodzinny polisa nie jest co do zasady obowiązkowa ustawowo. Inaczej może być w przypadku budynków wchodzących w skład gospodarstwa rolnego, jeżeli spełnione są przesłanki określone w przepisach o ubezpieczeniach obowiązkowych. Osobną kwestią są wymagania banku. Przy budowie finansowanej kredytem obowiązek ubezpieczenia i ustanowienia cesji może wynikać z umowy kredytowej.
Brak ustawowego obowiązku nie oznacza, że ryzyko jest niewielkie. Pożar więźby, uszkodzenie dachu przez silny wiatr albo zalanie zamontowanych instalacji może zatrzymać roboty i wymagać ponownego zakupu materiałów. Inwestor budujący bez polisy pokrywa takie wydatki z własnych środków, chyba że za szkodę odpowiada inna osoba i uda się skutecznie dochodzić od niej roszczeń.
Nie należy zakładać, że OC wykonawcy rozwiązuje ten problem. Polisa firmy budowlanej dotyczy jej odpowiedzialności za określone szkody związane z prowadzonymi pracami. Nie zastępuje ochrony budynku od pożaru, gradu, naporu śniegu czy innych zdarzeń niezależnych od ekipy.
Praktyczna zasada: zakup ochrony warto rozważyć najpóźniej wtedy, gdy na działce pojawiają się elementy budynku lub materiały, których utrata byłaby trudna do sfinansowania z bieżącego budżetu. Przy kredycie termin rozpoczęcia ochrony trzeba sprawdzić przed uruchomieniem odpowiedniej transzy.
Od którego etapu można ubezpieczyć budowany dom?
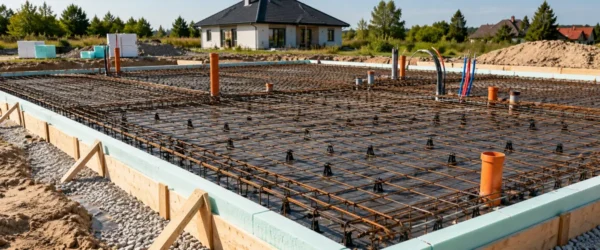
Ochrona może rozpocząć się już na wczesnym etapie inwestycji, nawet podczas prac przygotowawczych lub wykonywania fundamentów. Zawsze decyduje jednak definicja budynku w budowie zawarta w ogólnych warunkach ubezpieczenia, czyli OWU. Poszczególne firmy mogą inaczej określać początek i koniec tego okresu.
Warta deklaruje możliwość ochrony od pierwszych robót związanych między innymi z fundamentem, Generali wskazuje prace przygotowawcze, a Allianz informuje o możliwości ubezpieczenia domu na różnych etapach realizacji. Nie oznacza to, że na każdym etapie dostępny jest identyczny zakres. Szczególnie ochrona od kradzieży jest zwykle uzależniona od osiągnięcia stanu surowego zamkniętego i spełnienia wymagań dotyczących drzwi, okien, zamków oraz pozostałych otworów.
| Etap budowy | Mienie do sprawdzenia | Najważniejsze ryzyka | Wymagania do potwierdzenia | Dokument |
|---|---|---|---|---|
| Prace przygotowawcze i fundamenty | Fundamenty, izolacje, materiały na posesji | Pożar, zalanie i inne zdarzenia wskazane w umowie | Czy ten etap mieści się w definicji domu w budowie | OWU i polisa |
| Stan surowy otwarty | Mury, stropy, więźba i pokrycie dachowe | Pożar, silny wiatr, grad, piorun, napór śniegu | Zakres zdarzeń i obowiązki zabezpieczenia obiektu | Katalog ryzyk i wyłączeń |
| Stan surowy zamknięty | Okna, drzwi, instalacje i materiały wewnątrz | Kradzież z włamaniem, dewastacja, zalanie | Zamknięte otwory, wymagane zamki, ewentualnie alarm | Klauzula kradzieżowa |
| Instalacje i wykończenie | Urządzenia grzewcze, armatura, przewody, podłogi | Kradzież, przepięcie, wyciek, pożar | Status mienia przed montażem i po montażu | Definicje mienia, limity i podlimity |
| Zakończenie inwestycji | Gotowy dom, elementy stałe i wyposażenie | Przerwa lub niedopasowanie ochrony | Moment zmiany statusu budynku | Definicja zakończenia budowy |
Tabela jest punktem wyjścia, a nie zestawieniem gwarantowanego zakresu. Przykładowo szkody związane z osuwaniem ziemi, powodzią lub szkodami górniczymi mogą wymagać rozszerzenia albo podlegać wyłączeniom. Nazwa zdarzenia użyta w reklamie nie zastępuje definicji zapisanej w OWU.
Co obejmuje ubezpieczenie domu w budowie?
Podstawowym przedmiotem ochrony jest powstający budynek. Zależnie od umowy mogą to być fundamenty, mury, stropy, dach, instalacje oraz elementy trwale zamontowane. Typowy katalog zdarzeń obejmuje pożar, uderzenie pioruna, eksplozję, silny wiatr, grad, napór śniegu i zalanie. Zakres oraz definicje tych zdarzeń nie są jednak jednolite.
Przy porównywaniu ofert trzeba sprawdzić nie tylko listę ryzyk, lecz także sposób ich opisania. Zalanie może oznaczać inne sytuacje niż powódź, a silny wiatr może być zdefiniowany przez określone skutki lub parametry. Osobno należy zweryfikować przepięcie, dewastację, stłuczenie szyb, koszty uprzątnięcia pozostałości oraz wydatki na zabezpieczenie mienia po szkodzie.
Co oznacza wariant all risk?
Wariant określany jako all risk zwykle obejmuje nagłe zdarzenia, które nie zostały wyłączone w OWU. Nie jest to ochrona od każdej możliwej straty. Nadal obowiązują wyłączenia, limity, udziały własne i obowiązki ubezpieczającego. Odpowiedzialność może być wyłączona między innymi przy stopniowym zawilgoceniu, braku wymaganych zabezpieczeń, normalnym zużyciu, wadach konstrukcyjnych lub prowadzeniu robót niezgodnie z prawem.
Czy polisa pokrywa błędy ekipy?
Standardowa polisa domu w budowie najczęściej nie finansuje poprawienia źle wykonanej pracy, usunięcia wady projektowej ani wymiany elementu, który od początku wykonano wadliwie. Jeżeli hydroizolacja została ułożona nieprawidłowo, koszt jej poprawienia zwykle pozostaje poza ochroną.
Inaczej mogą być oceniane szkody następcze. Jeżeli błąd wykonawczy spowodował uszkodzenie innych, prawidłowo wykonanych części budynku, część skutków może zostać objęta ochroną, o ile pozwalają na to OWU. Roszczenie dotyczące samego błędu należy kierować przede wszystkim do wykonawcy. Dlatego przed rozpoczęciem prac warto sprawdzić jego polisę OC, zakres działalności, sumę gwarancyjną i okres obowiązywania.
Powódź i okres karencji
Ryzyko powodzi wymaga osobnej kontroli. Przy nowej umowie może obowiązywać karencja, która według informacji Rzecznika Finansowego może sięgać 30 dni. Nie można więc zakładać, że polisa kupiona po pojawieniu się ostrzeżeń hydrologicznych zapewni ochronę podczas najbliższego wezbrania. Wyjątki mogą dotyczyć między innymi nieprzerwanej kontynuacji wcześniejszego ubezpieczenia.
Materiały i urządzenia na budowie a ochrona od kradzieży
Kradzież nie działa automatycznie w każdej polisie. Zwykle wymaga wykupienia odpowiedniego rozszerzenia, a ochrona rozpoczyna się dopiero po osiągnięciu stanu surowego zamkniętego. Ubezpieczyciel może wymagać zamontowanych drzwi i okien, określonych zamków oraz trwałego zamknięcia wszystkich otworów prowadzących do wnętrza.
Ważne jest rozróżnienie zwykłej kradzieży od kradzieży z włamaniem. Jeśli materiały leżą na otwartej działce albo urządzenie stoi pod wiatą, może nie być możliwe wykazanie sforsowania zabezpieczeń. Ogrodzenie, kamera i tablica informująca o monitoringu nie zastępują warunku przechowywania mienia wewnątrz zamkniętego budynku, jeżeli taki wymóg wynika z OWU.
Materiały budowlane mogą być:
- wliczone do sumy ubezpieczenia budynku,
- zadeklarowane jako osobny przedmiot ubezpieczenia,
- chronione wyłącznie wewnątrz zamkniętego obiektu,
- objęte osobnym limitem kwotowym,
- wyłączone z ochrony przed montażem lub poza wskazanym miejscem składowania.
Przykładowo PZU wskazuje możliwość ochrony materiałów przeznaczonych do wbudowania i składowanych na posesji zgodnie z warunkami umowy. Allianz pozwala deklarować materiały jako osobny przedmiot ubezpieczenia. Generali przewiduje warunki i limity dla określonego mienia, w tym limit 20 000 zł dla wskazanych rzeczy znajdujących się w budynku w stanie surowym zamkniętym. W Warcie ochrona kradzieżowa jest dostępna po uzyskaniu stanu surowego zamkniętego. Nie jest to ranking produktów, lecz przykład różnic, które trzeba sprawdzić przed zakupem.
Przy drogiej stolarce, armaturze, rekuperatorze lub pompie ciepła sam zapis o ochronie materiałów może być niewystarczający. Trzeba ustalić, czy urządzenie w opakowaniu jest materiałem budowlanym, ruchomością czy mieniem nieobjętym umową. Po montażu może natomiast stać się elementem stałym budynku. Jeżeli OWU wymaga aktywnego alarmu, nie wystarczy samo zamontowanie instalacji. System musi być uruchomiony i używany zgodnie z warunkami polisy.
Jak ustalić sumę ubezpieczenia i ocenić cenę polisy?
Suma ubezpieczenia powinna odpowiadać kosztowi odtworzenia budynku w podobnej technologii i standardzie, zgodnie z zasadami wyceny przyjętymi w OWU. Nie należy utożsamiać jej z ceną działki ani saldem kredytu. W kosztach odtworzenia trzeba uwzględnić nie tylko materiały, ale również robociznę, transport oraz inne wydatki niezbędne do przywrócenia budynku do stanu objętego ochroną.
Wartość inwestycji rośnie wraz z postępem robót. Po wykonaniu dachu, montażu stolarki, instalacji, ogrzewania i elementów wykończeniowych początkowa suma może okazać się zbyt niska. Rzecznik Finansowy zwraca uwagę na ryzyko niedoubezpieczenia wynikające również ze wzrostu cen materiałów i robocizny. Sposób obliczenia odszkodowania zależy od umowy, ale zbyt niska suma ogranicza maksymalną wysokość wypłaty.
Nie ma jednej wiarygodnej ceny ubezpieczenia budowy domu. Na składkę wpływają między innymi lokalizacja, zagrożenie powodziowe, konstrukcja budynku, wartość mienia, etap robót, wybrany zakres, zabezpieczenia, historia szkód i udział własny.
W datowanej kalkulacji z 15 czerwca 2026 roku dla domu o powierzchni 120 m² w Kaliszu, w stanie surowym zamkniętym i o deklarowanej wartości 900 000 zł, składki wyniosły od 479 zł za wariant podstawowy do 1626 zł za wariant all risk. Jest to przykład jednego profilu, a nie cennik dla wszystkich inwestycji. Zmiana adresu, konstrukcji, sumy, zabezpieczeń albo zakresu może istotnie wpłynąć na wynik.
Oferty należy porównywać przy tych samych parametrach: adresie, etapie budowy, konstrukcji, sumie, zakresie zdarzeń, limitach materiałów, ochronie kradzieżowej oraz udziale własnym. Sama różnica w składce nie mówi, która polisa jest korzystniejsza.
Ubezpieczenie budowy domu przy kredycie i cesja na bank
Bank może wymagać ubezpieczenia nieruchomości oraz ustanowienia cesji praw z polisy. Cesja zabezpiecza interes kredytodawcy. Przy większej szkodzie wypłata odszkodowania może wymagać decyzji lub zgody banku, a pieniądze mogą zostać przeznaczone na odbudowę albo spłatę zadłużenia. Dokładna procedura wynika z umowy kredytowej i dokumentu cesji.
Polisa proponowana przez bank nie musi być jedynym dostępnym rozwiązaniem. Klient może co do zasady przedstawić własną polisę, jeżeli spełnia ona wymagania określone w umowie kredytowej. Przed zakupem warto poprosić bank o pisemne wskazanie wymaganej sumy, zakresu ryzyk, okresu ochrony oraz sposobu ustanowienia cesji.
- Sprawdź, od którego etapu bank wymaga polisy.
- Ustal minimalną sumę i wymagany zakres zdarzeń.
- Zapytaj, czy bank zaakceptuje polisę kupioną samodzielnie.
- Zweryfikuj sposób ustanowienia i odnawiania cesji.
- Ustal, jak wygląda wypłata odszkodowania po większej szkodzie.
- Sprawdź, czy zakończenie budowy wymaga zmiany dokumentów przekazanych bankowi.
Przy kredycie warto skonsultować dokumenty z agentem lub brokerem, ale ostatecznym punktem odniesienia pozostają wymagania banku i treść OWU. Ogólne zapewnienie, że dana polisa nadaje się do kredytu, nie zastępuje akceptacji konkretnej umowy.
Polisa budowy nie zastępuje OC wykonawcy ani CAR/EAR
Ubezpieczenie majątku inwestora, odpowiedzialność wykonawcy i ochrona całego kontraktu budowlanego to różne obszary. Jedna polisa nie zabezpiecza automatycznie wszystkich uczestników i wszystkich rodzajów ryzyka.
| Rodzaj ochrony | Główne zastosowanie | Przykładowa sytuacja |
|---|---|---|
| Polisa domu w budowie | Chroni budynek i wskazane mienie od zdarzeń objętych umową | Silny wiatr uszkadza pokrycie dachowe |
| OC inwestora w życiu prywatnym | Dotyczy odpowiedzialności za szkody wyrządzone osobom trzecim | Element z posesji uszkadza samochód sąsiada |
| OC wykonawcy | Dotyczy odpowiedzialności firmy za szkody związane z prowadzonymi robotami | Ekipa uszkadza instalację i zalewa część budynku |
| CAR/EAR | Obejmuje ryzyka budowlano-montażowe w szerszym układzie kontraktowym | Szkoda podczas złożonej realizacji lub montażu technologii |
Przed podpisaniem umowy z wykonawcą należy poprosić o potwierdzenie jego OC. Trzeba sprawdzić nazwę ubezpieczonego, okres ochrony, sumę gwarancyjną, zakres działalności oraz wyłączenia. Sam numer polisy nie potwierdza, że ubezpieczenie obejmuje prace wykonywane na danej budowie.
CAR/EAR jest specjalistycznym ubezpieczeniem ryzyk budowlano-montażowych, często stosowanym przy większych i bardziej złożonych kontraktach. Może obejmować uczestników inwestycji, w tym inwestora i wykonawców, zależnie od konstrukcji umowy. Przy typowym domu jednorodzinnym częściej wybiera się polisę domu w budowie uzupełnioną odpowiednim OC wykonawcy. Przy nietypowej technologii, generalnym wykonawcy lub wysokiej wartości urządzeń zasadność CAR/EAR powinien ocenić broker znający ubezpieczenia budowlane.
Jak wybrać ubezpieczenie budowy domu krok po kroku?
- Ustal etap i harmonogram robót. Zapisz, kiedy powstaną fundamenty, dach, zamknięcie otworów, instalacje i wykończenie. Pozwoli to sprawdzić, kiedy potrzebne będą kolejne rozszerzenia.
- Oszacuj koszt odtworzenia. Oprzyj się na aktualnym kosztorysie i zasadach wyceny wskazanych w OWU. Nie doliczaj wartości działki.
- Spisz mienie na budowie. Uwzględnij materiały, stolarkę, przewody, armaturę i urządzenia przed montażem. Zanotuj miejsce oraz sposób ich składowania.
- Określ najważniejsze zagrożenia. Weź pod uwagę pożar, silny wiatr, grad, zalanie, powódź, przepięcie, kradzież i dewastację, odpowiednio do lokalizacji i etapu prac.
- Zbierz porównywalne oferty. Każdemu ubezpieczycielowi podaj ten sam adres, etap, technologię, sumę, zakres oraz oczekiwany udział własny.
- Przeczytaj definicje i wyłączenia. Sprawdź, co dokładnie oznaczają zalanie, powódź, kradzież z włamaniem, budynek w budowie, element stały i materiał budowlany.
- Zweryfikuj zabezpieczenia. Ustal wymagania dotyczące drzwi, okien, zamków, alarmu, zamykania otworów i przechowywania rzeczy.
- Porównaj limity. Osobno oceń limity dla materiałów, urządzeń, dewastacji, stłuczenia, uprzątnięcia pozostałości i zabezpieczenia miejsca szkody.
- Sprawdź aktualizację sumy. Ustal, jak zgłosić wzrost wartości po kolejnych etapach i czy zmiana powoduje dopłatę składki.
- Potwierdź zakończenie ochrony budowy. Dowiedz się, jakie zdarzenie formalne lub faktyczne zmienia polisę w ochronę gotowego domu.
Przed zawarciem umowy warto zadać agentowi dziesięć konkretnych pytań:
- Od którego dokładnie etapu działa ochrona?
- Czy obejmuje stan surowy otwarty?
- Kiedy zaczyna działać zakres kradzieżowy?
- Czy chroniona jest zwykła kradzież, czy tylko kradzież z włamaniem?
- Gdzie mogą być składowane materiały?
- Jak traktowane są urządzenia przed montażem i po montażu?
- Jakie limity dotyczą materiałów, stolarki oraz instalacji?
- Czy dla powodzi obowiązuje karencja?
- Jak aktualizuje się sumę wraz z postępem prac?
- Co według OWU oznacza zakończenie budowy?
Jaki zakres wybrać i kiedy potrzebny jest specjalista?
Przy prostym domu murowanym, finansowanym z własnych środków, bez drogich materiałów pozostawianych na placu, punktem wyjścia może być ochrona konstrukcji od najważniejszych zdarzeń losowych. Wraz z zamknięciem budynku i rozpoczęciem prac instalacyjnych należy ponownie ocenić potrzebę kradzieży, dewastacji, przepięcia oraz ochrony materiałów i urządzeń.
Szerszy zakres jest szczególnie istotny, gdy na budowie znajdują się wartościowe elementy przed montażem, inwestycja jest prowadzona etapami z długimi przerwami albo lokalizacja zwiększa prawdopodobieństwo powodzi, wichury lub innych szkód. Nadal trzeba jednak ocenić limity. Rozbudowana lista ryzyk nie pomoże, jeśli podlimit na kluczowe mienie jest znacznie niższy od jego wartości.
Z agentem lub brokerem warto skonsultować się, gdy:
- budowa jest kredytowana i potrzebna jest cesja na bank,
- dom leży na terenie zagrożonym powodzią, osuwaniem lub szkodami górniczymi,
- zastosowano konstrukcję drewnianą albo nietypową technologię,
- na budowie pozostają drogie urządzenia przed montażem,
- część budynku będzie przeznaczona na działalność gospodarczą,
- prace prowadzi generalny wykonawca i trzeba rozdzielić zakres polis stron,
- wartość inwestycji znacząco wzrosła podczas trwania umowy.
Samodzielnie można przygotować spis mienia, zdjęcia, kosztorys i zestaw pytań. Interpretację niejednoznacznych zapisów, dobór cesji oraz podział odpowiedzialności między inwestorem i wykonawcami lepiej powierzyć osobie znającej ubezpieczenia budowlane.
Jak postępować po pożarze, wichurze, zalaniu lub kradzieży?
Najpierw trzeba zadbać o bezpieczeństwo ludzi. W zależności od zdarzenia należy wezwać straż pożarną, policję, pogotowie energetyczne, gazowe lub inną właściwą służbę. Nie wolno wchodzić do budynku z naruszoną konstrukcją ani samodzielnie wykonywać prac przy uszkodzonej instalacji elektrycznej lub gazowej.
Jeżeli jest to bezpieczne, należy ograniczyć powiększanie szkody. Można zamknąć dopływ wody, przenieść niezniszczone materiały w suche miejsce albo zlecić doraźne zabezpieczenie dachu. Prace przy konstrukcji, instalacjach i niestabilnych elementach powinien wykonać odpowiedni fachowiec.
Kolejne działania to:
- wykonanie zdjęć i nagrań całego miejsca szkody oraz uszkodzonych elementów,
- zgłoszenie zdarzenia ubezpieczycielowi w terminie wskazanym w OWU,
- przygotowanie faktur, kosztorysów, protokołów, zdjęć sprzed szkody i wykazu mienia,
- zawiadomienie policji po kradzieży lub dewastacji,
- zachowanie rachunków za niezbędne zabezpieczenia i działania ratunkowe,
- uzgodnienie z ubezpieczycielem dalszych napraw i oględzin.
Nie należy usuwać wszystkich śladów zdarzenia ani wyrzucać uszkodzonych elementów przed oględzinami, chyba że jest to konieczne dla bezpieczeństwa lub ograniczenia dalszych strat. Jeśli szybki demontaż jest niezbędny, trzeba dokładnie udokumentować stan przed rozpoczęciem prac i zachować możliwe do przechowania fragmenty. Więcej informacji o likwidacji szkód, karencjach, cesji i niedoubezpieczeniu zawiera poradnik Rzecznika Finansowego o ubezpieczeniach mieszkaniowych.
Co zrobić z polisą po zakończeniu budowy?
Ochrona budowy nie zawsze automatycznie zmienia się w pełne ubezpieczenie użytkowanego domu. Za koniec inwestycji może zostać uznane faktyczne zamieszkanie, wykonanie wymaganych odbiorów, zawiadomienie o zakończeniu budowy, brak sprzeciwu organu albo uzyskanie pozwolenia na użytkowanie. Rozstrzyga definicja zawarta w konkretnych OWU.
Po zakończeniu robót zmienia się również rodzaj ubezpieczanego mienia. W domu pojawiają się meble, sprzęt RTV i AGD, wyposażenie osobiste oraz elementy zagospodarowania posesji. Trzeba wtedy sprawdzić ochronę ruchomości, elementów stałych, budynków dodatkowych i OC w życiu prywatnym.
Zmianę statusu najlepiej zgłosić ubezpieczycielowi przed przeprowadzką i uzyskać potwierdzenie dalszego zakresu. Jeżeli inwestycja jest kredytowana, aktualizacji mogą wymagać również dokumenty związane z cesją. Pozwala to uniknąć sporu, czy w dniu szkody obiekt był jeszcze budową, czy już użytkowanym domem.
Najczęstsze pytania o ubezpieczenie budowy domu
Czy prywatny inwestor musi ubezpieczyć budowany dom?
Nie ma ogólnego ustawowego obowiązku ubezpieczania typowego domu jednorodzinnego budowanego przez prywatnego inwestora. Polisy może jednak wymagać bank. Odrębne przepisy dotyczą także budynków w gospodarstwach rolnych po spełnieniu ustawowych przesłanek.
Czy można ubezpieczyć dom już na etapie fundamentów?
Tak, część ubezpieczycieli pozwala rozpocząć ochronę od fundamentów lub prac przygotowawczych. Trzeba sprawdzić definicję budynku w budowie oraz zakres zdarzeń obowiązujący na tym etapie.
Czy polisa obejmuje materiały leżące na działce?
Może je obejmować, ale nie jest to regułą. Materiały bywają wliczone do sumy budynku, ubezpieczane osobno, chronione tylko wewnątrz zamkniętego obiektu albo objęte limitem. Decydują OWU i zapisy polisy.
Czy skradziona pompa ciepła będzie objęta ochroną?
Tylko wtedy, gdy urządzenie mieści się w definicji ubezpieczonego mienia, działa odpowiedni zakres kradzieżowy i spełniono wymagania zabezpieczeń. Inne zasady mogą dotyczyć pompy oczekującej na montaż, a inne urządzenia trwale podłączonego do instalacji.
Czy ubezpieczyciel zapłaci za źle wykonany dach?
Standardowa polisa najczęściej nie pokrywa kosztu poprawienia wadliwej pracy. Zależnie od OWU może natomiast obejmować określone szkody następcze. Roszczenia dotyczące błędu należy kierować przede wszystkim do wykonawcy i, jeżeli zakres na to pozwala, z jego OC.
Czy wariant all risk obejmuje każdą szkodę?
Nie. Wariant all risk nadal zawiera wyłączenia, limity, udziały własne i obowiązki inwestora. Ochrona dotyczy zdarzeń mieszczących się w konstrukcji umowy i niewyłączonych w OWU.
Jak często aktualizować sumę ubezpieczenia?
Warto sprawdzać ją po etapach istotnie zwiększających wartość domu, na przykład po wykonaniu dachu, montażu stolarki, instalacji, urządzeń grzewczych i wykończenia. Ponowna kalkulacja jest potrzebna także po dużym wzroście cen materiałów lub robocizny.
Czy bank może narzucić własną polisę?
Bank może określić wymagania dotyczące ochrony i cesji. Klient może co do zasady przedstawić własną polisę, jeżeli spełnia ona warunki umowy kredytowej i zostanie zaakceptowana zgodnie z procedurą banku.
Dobra polisa powinna odpowiadać aktualnemu etapowi robót, kosztowi odtworzenia budynku i sposobowi przechowywania materiałów. Przed zawarciem umowy trzeba porównać definicje, limity, wyłączenia, warunki ochrony od kradzieży oraz zasady zakończenia okresu budowy. Dopiero po takim porównaniu wysokość składki staje się miarodajnym kryterium wyboru.