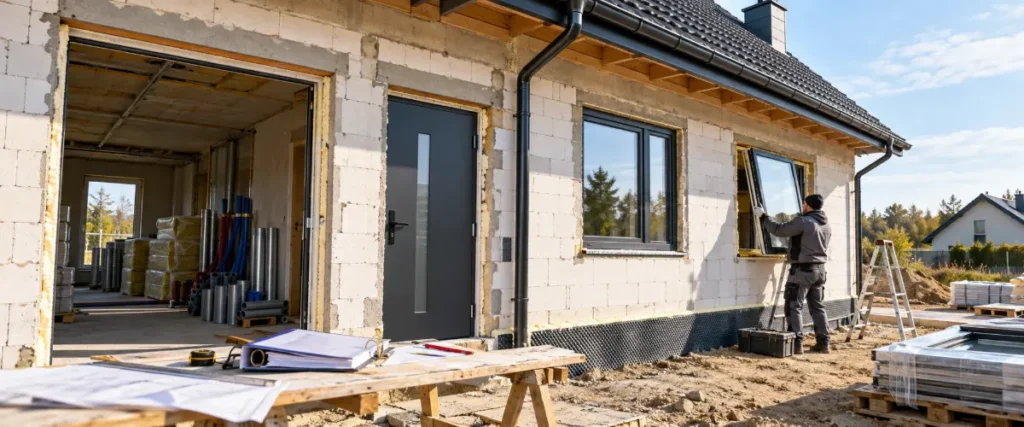
LINK4 pozwala ubezpieczyć dom jednorodzinny lub mieszkanie będące w budowie, przebudowie albo rozbudowie. Nie jest to jednak taka sama ochrona jak w przypadku gotowej, użytkowanej nieruchomości. Dla samego budynku pozostającego formalnie w budowie dostępny jest wariant od pożaru i innych nazwanych zdarzeń losowych, a nie wariant od wszystkich zdarzeń poza wyłączeniami.
Najważniejsze ograniczenia dotyczą stanu surowego otwartego, kradzieży z włamaniem oraz niezamontowanych materiałów. Trzeba także odróżnić sumę ubezpieczenia wpisaną do polisy od wartości prac faktycznie wykonanych w dniu szkody. Ostateczny zakres zawsze wynika z OWU i dokumentu polisy przekazanego konkretnemu klientowi. Opis na stronie produktu nie zastępuje warunków umowy.
Czy LINK4 ubezpiecza dom w budowie?
Tak. Produkt LINK4 DOM umożliwia objęcie ochroną domu jednorodzinnego lub mieszkania będącego w budowie albo przebudowie. W rozumieniu analizowanych OWU inwestycja budowlana obejmuje budowę, przebudowę i rozbudowę, a etap budowy rozpoczyna się wraz z rozpoczęciem robót potwierdzonym pierwszym wpisem w dzienniku budowy.
Nie oznacza to jednak, że od pierwszego dnia każde ryzyko i każdy przedmiot znajdujący się na działce są ubezpieczone. Dla budynku w budowie właściwy jest zakres od pożaru i innych nazwanych zdarzeń losowych. Trzeba osobno przeanalizować ochronę konstrukcji, elementów stałych, ruchomości oraz towarów czekających na montaż.
Najkrótsza ocena: polisa może chronić wykonaną część budynku przed zdarzeniami wymienionymi w OWU. Nie należy traktować jej jako automatycznego ubezpieczenia całego placu budowy, wszystkich dostaw i każdego przypadku kradzieży.
Jeżeli budowa zakończy się w okresie ubezpieczenia, zakres ma automatycznie zmienić się na właściwy dla domu w użytkowaniu. Za zakończenie budowy uznawane są między innymi zamieszkanie po wymaganych odbiorach instalacji, uzyskanie pozwolenia na użytkowanie albo zgłoszenie zakończenia budowy. Po zmianie statusu warto poinformować LINK4 i sprawdzić, czy suma ubezpieczenia oraz zakres dotyczący wyposażenia odpowiadają już wartości gotowego domu.
Co obejmuje LINK4 ubezpieczenie domu w budowie?
Ochrona budynku w budowie opiera się na zamkniętym katalogu nazwanych zdarzeń. Szkoda musi powstać wskutek przyczyny objętej umową i nie może podlegać właściwemu wyłączeniu. Sam fakt, że uszkodzeniu uległa część domu, nie przesądza jeszcze o odpowiedzialności ubezpieczyciela.
| Obszar | Co wynika z analizowanych OWU | Co trzeba sprawdzić |
|---|---|---|
| Pożar, piorun, eksplozja i implozja | Należą do nazwanych zdarzeń losowych przewidzianych dla budynku w budowie | Definicję zdarzenia, wyłączenia i prawidłową sumę ubezpieczenia |
| Silny wiatr, grad, deszcz i napór śniegu | Mogą być objęte, ale obowiązuje istotne ograniczenie dla niezadaszonego lub niezamkniętego obiektu | Stan dachu, okien i drzwi w dniu szkody |
| Zalanie | Jest wymienione w zakresie, ale znaczenie ma źródło wody i definicja zdarzenia | Przyczynę szkody oraz wyłączenie zalania przez osoby trzecie na etapie budowy |
| Powódź | Może być objęta standardowo albo wymagać wniosku i dodatkowej składki, zależnie od oceny lokalizacji | Czy powódź została uwzględniona w polisie dla konkretnego adresu |
| Elementy stałe | Mogą zostać objęte odpowiednim zakresem, w tym od kradzieży z włamaniem | Czy element jest już zamontowany i do jakiej kategorii zaliczają go OWU |
| Niezamontowane materiały | Nie ma podstaw, aby zakładać ochronę wszystkich materiałów przeznaczonych do nowej budowy | Pisemne potwierdzenie dla konkretnych towarów i miejsca ich przechowywania |
| Kradzież | Może dotyczyć wskazanych elementów stałych i ruchomości, jeżeli zdarzenie spełnia definicję kradzieży z włamaniem | Wymagania dla drzwi, zamków, okien, bram i pozostałych otworów |
| Pękanie mrozowe, zalanie przez osoby trzecie i wandalizm | Nie są objęte zakresem budynku w budowie wskazanym w analizowanych OWU | Nie należy zakładać ochrony bez jednoznacznego zapisu w dokumentach umowy |
W katalogu zdarzeń dla budynku w budowie znajdują się między innymi pożar, uderzenie pioruna, przepięcie, eksplozja, implozja, silny wiatr, grad, deszcz, zalanie, trzęsienie ziemi, obsunięcie i zapadanie ziemi, lawina, napór śniegu, dym i sadza, uderzenie pojazdu oraz upadek drzew i masztów.
Analizowane OWU definiują silny wiatr jako wiatr o prędkości co najmniej 16 m/s, czyli 57,6 km/h. Taka definicja ma znaczenie przy ustalaniu przyczyny szkody. Po wichurze warto zabezpieczyć nie tylko zdjęcia uszkodzeń, ale również dostępne informacje pogodowe i dokumentację pokazującą stan budynku przed zdarzeniem.
Powodzi nie należy przedstawiać jako bezwarunkowego dodatku do każdej polisy. Jeżeli według oceny LINK4 nieruchomość nie leży w strefie zwiększonego ryzyka, powódź może być objęta standardowym zakresem. W strefie podwyższonego ryzyka jej włączenie może wymagać wniosku klienta i opłacenia dodatkowej składki. Rozstrzygające jest to, co wskazano w polisie dla konkretnej lokalizacji.
Trzeba również zwracać uwagę na terminologię. Strona marketingowa LINK4 posługuje się określeniem „fala uderzeniowa”, natomiast analizowane OWU wymieniają „falę dźwiękową”. Przy kwalifikowaniu szkody pierwszeństwo ma dokument przypisany do zawartej umowy. Wersję OWU przekazaną przy zakupie można porównać z dokumentami dostępnymi w oficjalnym repozytorium OWU LINK4.
Stan surowy otwarty i zamknięty: kluczowa różnica w ochronie
Najważniejsze ograniczenie występuje przed jednoczesnym wykonaniem zadaszenia i zamknięciem otworów okiennych oraz drzwiowych. Jeżeli budynek nie spełnia obu tych warunków, LINK4 nie odpowiada za szkody spowodowane deszczem, silnym wiatrem, gradem i naporem śniegu.
Polisa może więc obowiązywać już podczas stanu surowego otwartego, ale jej praktyczny zakres będzie wtedy węższy. To szczególnie ważne w okresie wykonywania więźby i pokrycia dachowego, gdy ściany, stropy oraz dostarczone materiały pozostają narażone na opady i wiatr.
Przykładowo, jeżeli dom ma część pokrycia dachowego, ale otwory okienne i drzwiowe nadal pozostają otwarte, szkoda po ulewie może podlegać opisanemu wyłączeniu. Nie wystarczy wówczas powołać się na to, że deszcz znajduje się w katalogu nazwanych zdarzeń.
Nie należy samodzielnie zakładać, że plandeka, membrana tymczasowa, płyta przykręcona w otworze lub folia rozpięta zamiast okna zostaną uznane za wymagane zadaszenie albo zamknięcie otworu. Jeżeli budynek nie ma docelowego dachu, okien, drzwi lub bramy, najlepiej przed zawarciem umowy opisać stan techniczny i poprosić LINK4 o pisemne stanowisko.
Przed uznaniem budynku za zamknięty sprawdź:
- czy wykonano kompletne zadaszenie, a nie tylko więźbę lub warstwę tymczasową;
- czy wszystkie otwory okienne i drzwiowe są zamknięte w sposób akceptowany przez ubezpieczyciela;
- czy zamontowano i zamknięto bramę garażową oraz wejścia do piwnicy;
- czy otwory technologiczne nie pozostawiają swobodnego dostępu do wnętrza;
- czy stan budynku został udokumentowany zdjęciami, wpisem w dzienniku budowy lub protokołem odbioru etapu;
- czy spełniono dodatkowe wymagania zabezpieczeń przewidziane dla kradzieży z włamaniem.
Dokumentacja fotograficzna nie zastępuje warunków polisy, ale pomaga wykazać rzeczywisty etap inwestycji. Zdjęcia warto wykonać po ukończeniu dachu, montażu stolarki i każdej późniejszej zmianie zabezpieczeń.
Czy LINK4 chroni przed kradzieżą materiałów budowlanych?
Nie ma podstaw, aby ogólnie obiecać ochronę wszystkich materiałów znajdujących się na placu budowy. Sam budynek w budowie jest ubezpieczany od nazwanych zdarzeń losowych. Ochrona od kradzieży z włamaniem może natomiast dotyczyć odrębnie ubezpieczonych elementów stałych i ruchomości domowych.
Zdarzenie musi spełniać definicję kradzieży z włamaniem zapisaną w OWU. Co do zasady sprawca powinien pokonać istniejące zabezpieczenia, a okoliczności zdarzenia muszą odpowiadać warunkom definicji. Zniknięcie elektronarzędzi z otwartego pomieszczenia albo palety dachówki pozostawionej na zewnątrz nie staje się kradzieżą z włamaniem tylko dlatego, że działka była ogrodzona.
Monitoring, alarm i ogrodzenie mogą ograniczać ryzyko, ale nie muszą wystarczyć do spełnienia wymagań umownych. Znaczenie mają drzwi, zamki, okna, bramy, pozostałe otwory oraz sposób, w jaki sprawca dostał się do środka. Wymagania trzeba sprawdzić przed wniesieniem do budynku drogiego wyposażenia.
Materiały do remontu to nie zawsze materiały do nowej budowy
Analizowana definicja ruchomości wymienia przedmioty kupione do wykonania remontu na własne potrzeby. Nie wymienia jednak wprost wszystkich materiałów przeznaczonych do budowy nowego domu. Z tego powodu nie można automatycznie potwierdzić ochrony takich towarów jak dachówka, wełna mineralna, przewody, armatura, niezamontowane okna, brama garażowa w opakowaniu czy urządzenia instalacyjne oczekujące na montaż.
Znaczenie może mieć również etap montażu. Niezamontowane okno przechowywane wewnątrz budynku i okno trwale osadzone w otworze mogą zostać zakwalifikowane do innych kategorii mienia. Podobne wątpliwości dotyczą kotła, pompy ciepła, rekuperatora, rozdzielnicy, armatury podtynkowej i wyposażenia sanitarnego.
Przed dostawą kosztownych materiałów należy przesłać LINK4 dokładną listę i poprosić o odpowiedź na piśmie. Pytanie powinno dotyczyć konkretnego towaru, jego wartości, miejsca przechowywania, etapu montażu, zakresu ryzyk oraz wymaganych zabezpieczeń. Ogólne zapewnienie, że polisa obejmuje ruchomości, nie rozstrzyga statusu materiałów do nowej budowy.
Co z wykonawcami posiadającymi klucze?
Jeżeli klucze do budynku mają wykonawcy, trzeba sprawdzić, czy wyniesienie mienia przez osobę uprawnioną do wejścia spełni definicję kradzieży z włamaniem. Brak śladów pokonania zabezpieczeń może utrudnić uznanie zdarzenia. W praktyce przydają się ewidencja wydanych kluczy, protokoły przekazania materiałów, zamykane pomieszczenie magazynowe oraz ustalenie odpowiedzialności wykonawcy za powierzone rzeczy.
Jak ustalić sumę ubezpieczenia i ile kosztuje polisa?
Suma ubezpieczenia budowanego domu powinna uwzględniać wartość inwestycji w dniu zawarcia umowy oraz przewidywane koszty robót budowlanych, instalacyjnych i elektrycznych planowanych w okresie polisy. Nie wystarczy więc wpisać wartości obecnych murów, jeżeli w ciągu kilku miesięcy mają zostać wykonane dach, stolarka, instalacje, tynki i elewacja.
Można to zobrazować prostym przykładem. Jeżeli wykonana część inwestycji jest warta 350 000 zł, a prace zaplanowane na okres ubezpieczenia mają kosztować kolejne 300 000 zł, punktem wyjścia do ustalenia sumy będzie 650 000 zł. Nie oznacza to jednak, że po szkodzie w pierwszym miesiącu ubezpieczyciel wypłaci kwotę odpowiadającą etapom, które jeszcze nie powstały.
Maksymalne odszkodowanie za szkodę w budowanym domu jest dodatkowo ograniczone wartością prac faktycznie wykonanych do dnia zdarzenia. Wysoka suma wpisana w polisie nie daje prawa do wypłaty wartości przyszłego dachu, instalacji lub wykończenia, jeśli tych elementów nie wykonano przed szkodą.
Z drugiej strony suma ustalona zbyt nisko może przestać odpowiadać wartości inwestycji po kolejnych etapach robót. Wartość budowy pomagają wykazać kosztorysy, faktury, umowy z wykonawcami, protokoły odbioru, wpisy w dzienniku budowy oraz zdjęcia wykonywane w trakcie prac.
Po wypłacie odszkodowania suma ubezpieczenia ulega pomniejszeniu. Jej uzupełnienie po szkodzie albo podwyższenie z powodu wzrostu wartości inwestycji wymaga wniosku, zgody LINK4 i może wiązać się z dodatkową składką. Nie należy zakładać, że pierwotny limit automatycznie odtworzy się po wypłacie.
Ile kosztuje LINK4 ubezpieczenie domu w budowie?
LINK4 nie publikuje jednej stawki właściwej dla wszystkich inwestycji. Składka jest obliczana indywidualnie między innymi na podstawie wartości i lokalizacji nieruchomości oraz wybranego zakresu. Znaczenie może mieć także ocena ryzyka powodziowego i dobór dodatkowych elementów ochrony.
Bez aktualnej kalkulacji wykonanej dla konkretnego adresu, wartości domu i planowanych prac nie da się rzetelnie podać ceny. Porównując składki, należy zestawiać polisy z taką samą sumą, zakresem ryzyk i statusem budynku. Tańsza oferta może wynikać z węższej ochrony, a nie z korzystniejszej stawki.
Jeżeli polisa ma być przedmiotem cesji na bank, trzeba sprawdzić wymagany zakres, sumę ubezpieczenia i sposób oznaczenia nieruchomości. Akceptacja polisy przez kredytodawcę nie potwierdza jednak, że niezamontowane materiały, kradzież albo szkody pogodowe w stanie surowym otwartym są chronione zgodnie z oczekiwaniami inwestora.
Jakie zapisy mogą prowadzić do odmowy wypłaty?
O wyniku likwidacji szkody decydują jej przyczyna, stan budynku, rodzaj ubezpieczonego mienia i spełnienie obowiązków zapisanych w umowie. Szczególnej uwagi wymagają następujące sytuacje:
- Przyczyna spoza katalogu nazwanych zdarzeń. Budynek w budowie nie jest objęty wariantem od wszystkich zdarzeń poza wyłączeniami.
- Brak zadaszenia lub zamkniętych otworów. Może wyłączyć odpowiedzialność za szkody spowodowane deszczem, silnym wiatrem, gradem i naporem śniegu.
- Zwykła kradzież zamiast kradzieży z włamaniem. Zniknięcie rzeczy z otwartego lub niezabezpieczonego obiektu może nie spełniać definicji zdarzenia objętego polisą.
- Niespełnienie wymagań zabezpieczeń. Samo ogrodzenie, alarm lub monitoring nie muszą zastępować wymaganych drzwi, zamków i zamkniętych otworów.
- Brak potwierdzenia ochrony materiałów. Nie wszystkie towary kupione do nowej budowy muszą mieścić się w definicji ubezpieczonych ruchomości.
- Powódź niewłączona dla konkretnej lokalizacji. W strefie podwyższonego ryzyka może być potrzebny dodatkowy wniosek i składka.
- Oczekiwanie wypłaty za niewykonane prace. Odszkodowanie ogranicza wartość robót rzeczywiście wykonanych do dnia szkody.
- Nieaktualna suma ubezpieczenia. Wzrost wartości budowy wymaga kontroli limitu i, w razie potrzeby, złożenia wniosku o jego podwyższenie.
Wątpliwości trzeba wyjaśniać przed podpisaniem umowy, a nie dopiero po zdarzeniu. Pisemne potwierdzenie jest szczególnie potrzebne, gdy obiekt pozostaje otwarty, na działce znajdują się drogie dostawy, wykonawcy posiadają klucze, nieruchomość leży na obszarze zagrożonym powodzią lub osuwiskiem, polisa ma być objęta cesją albo część domu będzie wykorzystywana do działalności gospodarczej.
Czy oferta LINK4 pasuje do Twojej budowy?
LINK4 DOM może odpowiadać inwestorowi, który potrzebuje ochrony wykonanej części budynku od nazwanych zdarzeń losowych, zna ograniczenia stanu surowego otwartego i regularnie dokumentuje wzrost wartości robót. Ostrożniejszej oceny wymaga inwestycja z drogimi materiałami przechowywanymi przed montażem, wieloma osobami posiadającymi klucze albo podwyższonym ryzykiem powodziowym i osuwiskowym.
| Sytuacja na budowie | Decyzja lub działanie |
|---|---|
| Dom ma kompletny dach, zamontowane okna, drzwi i kontrolowany dostęp | Porównaj sumę, katalog zdarzeń, ochronę elementów stałych i wymagania zabezpieczeń |
| Budynek pozostaje w stanie surowym otwartym | Uzyskaj pisemne potwierdzenie faktycznego zakresu, szczególnie dla szkód pogodowych |
| Na działkę przyjadą drogie materiały przed montażem | Prześlij dokładną listę towarów i poproś o wskazanie kategorii mienia oraz zakresu ochrony |
| Wykonawcy mają klucze | Sprawdź definicję włamania, prowadź ewidencję kluczy i ustal odpowiedzialność za powierzone mienie |
| Działka leży na obszarze zagrożenia powodziowego lub osuwiskowego | Poproś o ocenę lokalizacji i jednoznaczne potwierdzenie ryzyk na polisie |
| Wartość prac szybko rośnie | Ustal terminy kontroli sumy i składaj wniosek o jej podwyższenie, gdy jest to potrzebne |
| Część domu ma służyć działalności gospodarczej | Zgłoś planowany sposób użytkowania przed zawarciem umowy |
| Polisa ma być przedmiotem cesji | Sprawdź wymagania banku, ale niezależnie zweryfikuj ochronę ważną dla inwestora |
Jeśli najważniejszym celem jest ochrona dużej partii niezamontowanej stolarki, urządzeń instalacyjnych albo materiałów składowanych na zewnątrz, nie należy wybierać polisy na podstawie samej nazwy produktu. Trzeba porównać definicje mienia i kradzieży w kilku ofertach. Kryteria takiego porównania opisuje poradnik Ubezpieczenie domu w budowie: co wybrać?.
Proces zakupu warto wstrzymać, jeżeli konsultant nie potrafi wskazać podstawy ochrony dla konkretnego materiału, a odpowiedź ogranicza się do ustnego zapewnienia. Tak samo należy postąpić, gdy nie jest jasne, czy powódź została włączona dla danego adresu albo czy aktualne zabezpieczenia spełniają wymagania dla kradzieży z włamaniem.
Assistance domowy i pomoc prawna występują w produkcie LINK4 DOM, ale nie należy zakładać, że każde świadczenie będzie dostępne lub przydatne na niezamieszkanej budowie. Przed zakupem trzeba sprawdzić limity, warunki wezwania pomocy i definicję miejsca ubezpieczenia.
Jak sprawdzić ofertę LINK4 krok po kroku?
- Ustal formalny etap inwestycji. Sprawdź pierwszy wpis w dzienniku budowy, stan dachu, okien, drzwi, bram i pozostałych otworów.
- Policz wartość wykonanego obiektu. Oprzyj się na kosztorysie, fakturach, umowach i protokołach wykonanych robót.
- Dodaj prace planowane w okresie polisy. Uwzględnij przewidywane koszty robót budowlanych, instalacyjnych i elektrycznych.
- Podziel mienie na kategorie. Oddziel konstrukcję, zamontowane elementy stałe, ruchomości i niezamontowane materiały.
- Sporządź listę drogich dostaw. Podaj rodzaj towaru, ilość, wartość, miejsce składowania i planowany termin montażu.
- Opisz zabezpieczenia. Wskaż rodzaj drzwi, zamków, okien, bramy, alarmu i sposób kontroli kluczy.
- Zapytaj o ryzyka lokalne. Potwierdź ochronę od powodzi, obsunięcia i zapadania ziemi dla konkretnego adresu.
- Uzyskaj odpowiedzi na piśmie. Zachowaj ofertę, korespondencję, polisę, załączniki oraz wersję OWU obowiązującą przy zawarciu umowy.
- Zaplanuj kontrolę sumy. Wróć do kalkulacji po zamknięciu budynku, montażu instalacji i innych kosztownych etapach.
- Po zakończeniu budowy sprawdź nowy status. Zweryfikuj sumę, wyposażenie i zakres właściwy dla użytkowanego domu.
Jak postępować po pożarze, zalaniu, wichurze lub włamaniu?
Najpierw trzeba zadbać o bezpieczeństwo ludzi. Nie wolno wchodzić do obiektu z uszkodzonym stropem, przemieszczoną więźbą, naruszoną ścianą albo podmytymi fundamentami. Przy pożarze, włamaniu, zagrożeniu elektrycznym lub ryzyku katastrofy budowlanej należy zawiadomić właściwe służby.
- Ogranicz rozmiar szkody bez narażania ludzi. Jeżeli jest to bezpieczne, odłącz wodę lub energię i zabezpiecz mienie przed dalszym zalaniem albo opadami.
- Wezwij odpowiednie służby. Zgłoś pożar, włamanie oraz każde zdarzenie stwarzające bezpośrednie zagrożenie.
- Udokumentuj miejsce. Zrób zdjęcia całego obiektu, źródła szkody, uszkodzonych zabezpieczeń i poszczególnych strat.
- Zbierz dowody wartości. Przygotuj faktury, kosztorysy, umowy, protokoły robót, wpisy w dzienniku budowy i listę utraconych rzeczy.
- Zgłoś szkodę zgodnie z polisą. Opisz przebieg zdarzenia i stan budynku bez samodzielnego dopasowywania faktów do wybranej definicji.
- Zachowaj uszkodzone elementy. Nie wyrzucaj ich przed oględzinami, chyba że usunięcie jest konieczne dla bezpieczeństwa lub ograniczenia szkody.
Pęknięcia ścian, przemieszczenie konstrukcji, podmycie fundamentów i osunięcie gruntu wymagają oceny kierownika budowy albo konstruktora. Taki specjalista powinien zdecydować, czy można wejść do obiektu, jak go zabezpieczyć i kiedy wolno wznowić roboty. Polisa może pokrywać skutki szkody w granicach umowy, ale nie zastępuje nadzoru technicznego.
Najczęstsze pytania o LINK4 ubezpieczenie domu w budowie
Czy LINK4 ubezpiecza dom od pierwszego etapu budowy?
Etap budowy rozpoczyna się wraz z rozpoczęciem robót potwierdzonym pierwszym wpisem w dzienniku budowy. Budynek może zostać objęty ochroną podczas realizacji inwestycji, ale zakres przed wykonaniem zadaszenia i zamknięciem otworów jest ograniczony.
Czy ubezpieczenie obejmuje stan surowy otwarty?
Polisa może obejmować budynek w stanie surowym otwartym, lecz nie zapewnia wtedy pełnej ochrony od wszystkich wymienionych zdarzeń. Jeżeli obiekt nie ma jednocześnie zadaszenia oraz zamkniętych otworów okiennych i drzwiowych, LINK4 nie odpowiada za szkody spowodowane deszczem, silnym wiatrem, gradem i naporem śniegu.
Czy LINK4 wypłaci odszkodowanie za skradzione materiały?
Nie ma automatycznej gwarancji wypłaty za wszystkie materiały budowlane. Trzeba potwierdzić, czy dany towar mieści się w definicji ubezpieczonego mienia i czy zdarzenie spełnia definicję kradzieży z włamaniem. Ochronę dachówki, przewodów, armatury, wełny lub niezamontowanej stolarki najlepiej potwierdzić pisemnie przed dostawą.
Czy monitoring i ogrodzenie wystarczą przy kradzieży?
Nie muszą wystarczyć. Znaczenie mają wymagania dla drzwi, zamków, okien, bram i pozostałych otworów oraz sposób pokonania zabezpieczeń przez sprawcę. Szczegółowe warunki wynikają z OWU przypisanych do polisy.
Czy LINK4 obejmuje powódź na każdej działce?
Nie należy tego zakładać. Zakres zależy od oceny ryzyka dla lokalizacji. W strefie podwyższonego ryzyka włączenie powodzi może wymagać dodatkowego wniosku i składki. Ochrona powinna wynikać z dokumentu polisy.
Jaką sumę ubezpieczenia przyjąć?
Suma powinna obejmować aktualną wartość inwestycji oraz przewidywane koszty robót budowlanych, instalacyjnych i elektrycznych planowanych w okresie polisy. Odszkodowanie jest jednocześnie ograniczone wartością prac rzeczywiście wykonanych do dnia szkody.
Czy sumę można zwiększyć w czasie budowy?
Można złożyć wniosek o jej podwyższenie, gdy wartość inwestycji wzrośnie. Wymaga to zgody LINK4 i może wiązać się z dodatkową składką. Po wypłacie odszkodowania suma również ulega pomniejszeniu, dlatego trzeba sprawdzić potrzebę jej uzupełnienia.
Czy po zakończeniu budowy trzeba kupić nową polisę?
Według analizowanych OWU zakres po zakończeniu budowy może automatycznie zmienić się na właściwy dla domu w użytkowaniu. Warto zgłosić zmianę statusu i zweryfikować sumę, wyposażenie oraz dodatkowe ryzyka dla gotowej nieruchomości.
Przed zakupem polisy LINK4 trzeba zestawić rzeczywisty etap robót, wartość wykonanych i planowanych prac, listę mienia na budowie oraz zakres zapisany w dokumentach. Najwięcej uwagi wymagają stan surowy otwarty, kradzież z włamaniem, niezamontowane materiały i ryzyko powodzi. Jeżeli odpowiedź na którekolwiek z tych pytań nie wynika jasno z polisy i OWU, należy poprosić LINK4 o pisemne wyjaśnienie przed zawarciem umowy.