Ubezpieczenie od zalania sąsiada to potoczne określenie ochrony, której należy szukać przede wszystkim w OC w życiu prywatnym. Taka polisa może pokryć uzasadnione roszczenia sąsiada, jeśli właściciel, najemca albo inna ubezpieczona osoba ponosi odpowiedzialność za wyciek. Nie każda polisa mieszkaniowa automatycznie zawiera OC, a sam fakt, że woda spłynęła z lokalu położonego wyżej, nie przesądza jeszcze o winie jego mieszkańca.
Jak działa OC po zalaniu sąsiada?
OC w życiu prywatnym chroni majątek ubezpieczonego przed skutkami roszczeń osób trzecich. Jeżeli na przykład nieprawidłowo podłączona pralka zaleje mieszkanie piętro niżej, ubezpieczyciel może pokryć koszty osuszania, naprawy podłogi, odtworzenia powłok ściennych oraz naprawy uszkodzonego wyposażenia sąsiada. Warunkiem jest jednak odpowiedzialność ubezpieczonego i zgodność zdarzenia z zakresem polisy.
Nie jest to to samo co ubezpieczenie własnego mieszkania od zalania. Ochrona mienia dotyczy szkód w lokalu ubezpieczonego, natomiast OC służy do pokrywania zasadnych roszczeń innych osób. Jeśli awaria uszkodzi kuchnię sprawcy i mieszkanie sąsiada, mogą zostać uruchomione dwa odrębne zakresy: ubezpieczenie mienia dla własnych strat oraz OC dla szkód wyrządzonych osobie trzeciej.
OC w życiu prywatnym jest najczęściej oferowane jako część lub rozszerzenie ubezpieczenia domu albo mieszkania. Może też występować jako osobna polisa. Samo określenie „ubezpieczenie mieszkania” na dokumencie nie potwierdza, że właściciel lub lokator ma ochronę odpowiedzialności cywilnej. W polisie, karcie produktu i ogólnych warunkach ubezpieczenia trzeba znaleźć odpowiedni zakres, sumę gwarancyjną oraz listę ubezpieczonych osób.
Ważne rozróżnienie: ubezpieczenie mienia służy do naprawy własnego mieszkania, a OC w życiu prywatnym odpowiada na uzasadnione roszczenia sąsiada. Jeden zakres nie zastępuje automatycznie drugiego.
Kto odpowiada za zalanie?
Odpowiedzialność mieszkańca za typowe zalanie lokalu położonego niżej ocenia się co do zasady na podstawie winy. Poszkodowany lub jego ubezpieczyciel powinien wykazać szkodę, przyczynę zdarzenia, odpowiedzialność konkretnej osoby albo podmiotu oraz związek pomiędzy wyciekiem a uszkodzeniami.
Przykładem winy może być pozostawienie odkręconego kranu, dopuszczenie do przelania wanny, nieprawidłowe podłączenie węża pralki albo zignorowanie widocznej nieszczelności. Inaczej może zostać ocenione nagłe uszkodzenie elementu instalacji, którego użytkownik nie mógł wcześniej zauważyć ani przewidzieć. Znaczenie mają między innymi wcześniejsze objawy, stan techniczny instalacji, obowiązki właściciela i najemcy oraz sposób wykonania wcześniejszych prac.
Uchwała siedmiu sędziów Sądu Najwyższego z 19 lutego 2013 r., sygn. III CZP 63/12, wskazuje, że art. 433 Kodeksu cywilnego nie ma zastosowania do typowego zalania lokalu położonego niżej. Odpowiedzialność mieszkańca rozpatruje się zatem zwykle według zasad wynikających między innymi z art. 415 k.c., czyli przez pryzmat zawinionego działania lub zaniechania. Informację o uchwale publikuje Sąd Najwyższy.
W praktyce oznacza to, że właściciel mieszkania na górze nie powinien być automatycznie uznawany za sprawcę. Źródłem wycieku może być pion wodny, przewód kanalizacyjny albo inny element części wspólnej. Awaria może też wynikać z błędu hydraulika, ekipy remontowej lub producenta wadliwego elementu. Z tego powodu przed wypłatą z OC ubezpieczyciel analizuje dokumentację i ustala, kto rzeczywiście odpowiada za zdarzenie.
Przyczyna, odpowiedzialny podmiot, polisa i dowody
Poniższa tabela pokazuje najczęstsze scenariusze. Nie zastępuje oględzin technicznych, ponieważ podobne zacieki mogą pochodzić z urządzenia AGD, nieszczelnej instalacji, uszkodzonej hydroizolacji albo pionu przebiegającego przez lokal.
| Przyczyna zdarzenia | Potencjalnie odpowiedzialny | Możliwa ochrona | Przydatne dowody |
|---|---|---|---|
| Pozostawiony kran lub przelana wanna | Osoba korzystająca z lokalu | Jej OC w życiu prywatnym | Zdjęcia, protokół, relacje świadków i opis przebiegu zdarzenia |
| Nieprawidłowo zamocowany wąż pralki lub zmywarki | Użytkownik albo monter, zależnie od przyczyny | OC mieszkańca lub OC wykonawcy | Zdjęcia połączenia, uszkodzony element, rachunek za montaż i opinia fachowca |
| Zignorowana, widoczna nieszczelność | Osoba zobowiązana do reakcji lub naprawy | OC właściwej osoby, z uwzględnieniem warunków umowy | Wcześniejsze zgłoszenia, wiadomości, zdjęcia zacieków i protokoły |
| Awaria pionu wodnego lub kanalizacyjnego | Wspólnota, spółdzielnia albo inny podmiot odpowiedzialny za część wspólną | OC odpowiedzialnego podmiotu lub polisa poszkodowanego | Protokół administracji, oględziny i dokumentacja instalacji |
| Wada instalacji należącej do właściciela lokalu | Właściciel, jeśli doszło do zawinionego zaniedbania | OC właściciela obejmujące odpowiedzialność związaną z lokalem | Umowa najmu, zgłoszenia usterki, historia napraw i opinia hydraulika |
| Błąd hydraulika lub ekipy remontowej | Wykonawca | OC działalności wykonawcy | Umowa, faktura, zakres robót, protokół odbioru i dokumentacja zdjęciowa |
| Nagła awaria bez wcześniejszych objawów | Do ustalenia na podstawie przyczyny i obowiązków stron | Polisa mienia poszkodowanego, a OC po wykazaniu odpowiedzialności | Uszkodzony element, opinia techniczna i dokumentacja przeglądów |
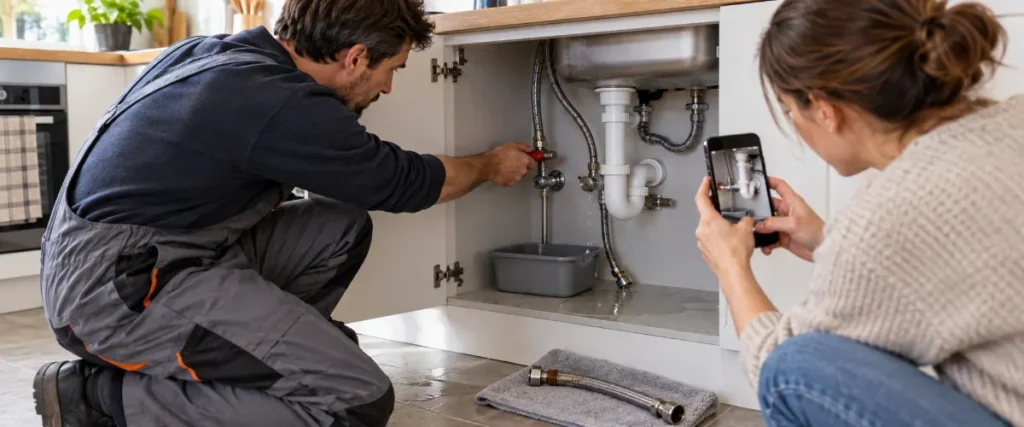
Ważnym dowodem może być pęknięty wężyk, uszkodzony zawór, złączka albo fragment przewodu. Jeżeli można go bezpiecznie zachować, nie należy wyrzucać go przed oględzinami. Najpierw warto wykonać zdjęcia pokazujące miejsce montażu, sposób uszkodzenia i stan sąsiednich elementów. Dopiero na tej podstawie można oceniać, czy przyczyną był błąd montażu, zużycie widoczne od dłuższego czasu czy nagłe uszkodzenie.
Właściciel, najemca, zarządca czy wykonawca?
W mieszkaniu wynajmowanym odpowiedzialność zależy od przyczyny, a nie wyłącznie od prawa własności. Jeżeli najemca pozostawił odkręcony kran albo niewłaściwie podłączył własne urządzenie, roszczenie może zostać skierowane do niego. Jeżeli natomiast właściciel wiedział o wadzie instalacji, nie wykonał należącej do niego naprawy i to zaniedbanie doprowadziło do szkody, odpowiedzialność może obciążać właściciela.
Polisa właściciela nie musi chronić najemcy. Z kolei standardowe OC najemcy nie zawsze pokrywa szkody w samym wynajmowanym mieszkaniu. Lokal, meble i urządzenia właściciela mogą być traktowane jako mienie wynajęte, używane albo powierzone, dla którego ubezpieczyciel przewiduje osobne wyłączenia lub podlimity. Właściciel i lokator powinni więc sprawdzać własne zakresy ochrony oddzielnie.
Jeżeli przyczyną jest awaria pionu wodnego, kanalizacyjnego lub innej instalacji wspólnej, w ustalaniu źródła wycieku powinna uczestniczyć administracja. Protokół nie powinien ograniczać się do stwierdzenia, że woda pojawiła się w konkretnym mieszkaniu. Powinien wskazywać, gdzie wykryto nieszczelność, do jakiej części instalacji należał uszkodzony element i jakie czynności wykonano w celu zatrzymania awarii.
Osobną sytuacją jest błąd wykonawcy. Jeżeli hydraulik źle zacisnął złączkę, ekipa przewierciła przewód w ścianie albo remont zakończono bez właściwego sprawdzenia szczelności, roszczenie może zostać skierowane do wykonawcy. W takim przypadku szczególne znaczenie mają umowa, faktura, zakres prac, protokół odbioru oraz korespondencja dotycząca zgłoszonych usterek.
Co może pokryć OC, a czego nie obejmuje?
OC może pokryć uzasadnione koszty przywrócenia mieszkania sąsiada do stanu sprzed szkody, w granicach odpowiedzialności ubezpieczonego, sumy gwarancyjnej i warunków umowy. W zależności od następstw zalania mogą to być koszty osuszania, usunięcia zniszczonych powłok, odtworzenia tynków, malowania, wymiany podłogi, naprawy zabudowy oraz uszkodzonego wyposażenia.
Ubezpieczyciel nie wypłaca automatycznie kwoty żądanej przez sąsiada. Sprawdza związek pomiędzy awarią a uszkodzeniami, zakres koniecznych prac, wartość szkody oraz odpowiedzialność ubezpieczonego. Odszkodowanie ma służyć naprawieniu szkody, a nie finansowaniu ulepszenia lokalu ponad stan sprzed zdarzenia.
OC co do zasady nie służy do wymiany źródła awarii w mieszkaniu sprawcy. Koszt naprawy własnego zaworu, baterii, urządzenia AGD lub odcinka instalacji jest odrębnym wydatkiem. Z OC nie zostaną też automatycznie naprawione mokre ściany, podłogi i meble ubezpieczonego. Do ochrony własnego lokalu potrzebne jest odpowiednie ubezpieczenie mienia. Zasady doboru takiej ochrony omawia poradnik o ubezpieczeniu mieszkania od zalania.
Wypłata może zostać ograniczona albo odmówiona, jeśli mieszkaniec nie ponosi odpowiedzialności, zdarzenie znajduje się poza zakresem polisy lub zastosowanie ma konkretne wyłączenie. Znaczenie mogą mieć także franszyza, udział własny, podlimit, naruszenie obowiązków po zdarzeniu albo wyczerpanie sumy gwarancyjnej. Szczególnej uwagi wymagają szkody w mieniu wynajętym i powierzonym, rażące niedbalstwo oraz długotrwałe przenikanie wilgoci.
Jak wybrać właściwy zakres OC?
Najważniejszym parametrem jest suma gwarancyjna, czyli maksymalna granica odpowiedzialności ubezpieczyciela. Nie należy traktować jej jak kwoty przeznaczonej wyłącznie na odmalowanie jednego sufitu. Woda może przejść przez kilka kondygnacji, uszkodzić drewniane podłogi, zabudowę, elektronikę i instalacje, a dodatkowym wydatkiem może być osuszanie pomieszczeń.
Suma rzędu kilku lub kilkunastu tysięcy złotych może okazać się niewystarczająca przy większej awarii. Nie istnieje jednak jedna wartość odpowiednia dla każdego mieszkania i budynku. Rozsądniej porównać dostępne warianty, zakres ochrony i koszt podniesienia sumy niż kierować się wyłącznie najniższą składką.
Przy analizie oferty trzeba sprawdzić:
- Zakres osób ubezpieczonych – właściciela, partnera, dzieci, innych domowników oraz ewentualnie osoby pomagające w gospodarstwie domowym.
- Status nieruchomości – lokal użytkowany przez właściciela, wynajmowany długoterminowo albo udostępniany na krótki okres może podlegać innym zasadom.
- Ochronę właściciela i najemcy – jedna umowa nie zawsze zabezpiecza odpowiedzialność obu stron.
- Szkody w mieniu wynajętym, używanym i powierzonym – definicje te mają znaczenie zwłaszcza dla lokatorów.
- Rażące niedbalstwo – zakres ochrony zależy od postanowień konkretnego OWU.
- Franszyzę i udział własny – mogą pozostawić część kosztu po stronie ubezpieczonego.
- Limity i podlimity – dla wybranych rodzajów szkód może obowiązywać niższa kwota niż ogólna suma OC.
- Obowiązki dotyczące instalacji – w tym konserwację, usuwanie usterek oraz działania ograniczające rozmiar szkody.
- Terytorium ochrony – istotne, jeśli ubezpieczony korzysta z kilku nieruchomości albo przebywa czasowo za granicą.
Marketingowe hasło dotyczące zalania sąsiada nie wystarcza do oceny polisy. Decydują definicje zawarte w OWU, suma gwarancyjna, katalog osób ubezpieczonych, sposób użytkowania lokalu i wyłączenia odpowiedzialności. Przed zakupem warto porównać nie tylko cenę, ale również różnicę w składce pomiędzy niższą a wyższą sumą oraz zakres szkód związanych z najmem.
Decyzja zakupowa: wybierz OC obejmujące właściwe osoby i rzeczywisty sposób użytkowania mieszkania. Następnie porównaj sumy gwarancyjne, podlimity, udział własny, rażące niedbalstwo i szkody w mieniu wynajętym. Dopiero po takim zestawieniu oceniaj składkę.
Co zrobić po zalaniu krok po kroku?
Najpierw trzeba zatrzymać wyciek i zadbać o bezpieczeństwo ludzi. Ustalanie winy, wycena szkód i rozmowy o rozliczeniu powinny nastąpić dopiero po ograniczeniu awarii oraz zabezpieczeniu dowodów.
- Zamknij dopływ wody. Zakręć dostępny zawór przy urządzeniu albo główny zawór lokalu, ale tylko wtedy, gdy możesz dotrzeć do niego bezpiecznie.
- Oceń zagrożenie elektryczne. Jeżeli woda zbliżyła się do gniazd, przewodów, rozdzielnicy lub urządzeń pod napięciem, nie dotykaj mokrych elementów. Nie wchodź do zalanego pomieszczenia, jeśli istnieje ryzyko porażenia.
- Powiadom sąsiada i administrację. Jest to szczególnie ważne, gdy woda mogła przedostać się do stropu, pionu lub kolejnych mieszkań.
- Wezwij pomoc techniczną. Hydraulik lub pogotowie techniczne są potrzebne, jeśli nie da się zatrzymać wycieku albo źródło znajduje się w ścianie, stropie lub części wspólnej.
- Wykonaj zdjęcia i nagrania. Udokumentuj źródło wycieku, mokre powierzchnie, uszkodzone przedmioty, stan instalacji i czynności wykonane w celu ograniczenia szkody.
- Sporządź protokół. Zapisz datę, godzinę, miejsce ujawnienia wody, prawdopodobną przyczynę, zakres widocznych szkód i dane obecnych osób. Przy podejrzeniu awarii części wspólnej poproś o udział administracji.
- Zachowaj uszkodzone elementy. Nie wyrzucaj wężyka, zaworu ani złączki przed oględzinami, o ile ich zabezpieczenie nie powoduje zagrożenia.
- Zbieraj dokumenty i rachunki. Zachowaj faktury za interwencję hydrauliczną, pomiary, osuszanie, materiały zabezpieczające oraz inne pilne działania.
- Zgłoś zdarzenie ubezpieczycielowi. Zrób to możliwie szybko i zgodnie z procedurą określoną w polisie.
Nie trzeba od razu uznawać swojej winy. Można potwierdzić, że doszło do wycieku, przekazać dane polisy i zadeklarować współpracę, pozostawiając ustalenie odpowiedzialności ubezpieczycielowi, zarządcy oraz fachowcom. Nie należy podpisywać niejasnej ugody ani wypłacać gotówki bez protokołu, wyceny i pokwitowania.
Zgłoszenie szkody i regres ubezpieczeniowy
Poszkodowany może zgłosić szkodę bezpośrednio z OC osoby, którą uważa za odpowiedzialną, skorzystać z własnego ubezpieczenia mieszkania obejmującego zalanie albo skierować roszczenie bezpośrednio do sprawcy, jeśli ten nie ma właściwego OC. Wybór własnej polisy może ułatwić rozpoczęcie osuszania i napraw, zwłaszcza gdy odpowiedzialność jest sporna.
Po otrzymaniu zawiadomienia ubezpieczyciel rozpoczyna postępowanie likwidacyjne. Jeżeli do oceny sprawy potrzebne są dodatkowe informacje, powinien zasadniczo w ciągu 7 dni od zawiadomienia poinformować o wymaganych dokumentach i czynnościach. Nie oznacza to jednak, że w ciągu tygodnia musi wypłacić całą kwotę wskazaną przez poszkodowanego.
Zakład ubezpieczeń może poprosić o zdjęcia, protokół administracji, opis instalacji, kosztorys, rachunki, dokumentację uszkodzonego wyposażenia lub opinię techniczną. Sprawdza również, czy zgłoszone prace wynikają z konkretnego zdarzenia i czy ich zakres odpowiada rzeczywistym uszkodzeniom.
Jeżeli sąsiad otrzyma odszkodowanie ze swojej polisy, jego ubezpieczyciel może później dochodzić zwrotu od osoby odpowiedzialnej albo od jej ubezpieczyciela. Jest to regres ubezpieczeniowy związany z art. 828 Kodeksu cywilnego. OC sprawcy ma więc znaczenie także wtedy, gdy poszkodowany początkowo korzysta z własnego ubezpieczenia mieszkania.
Kiedy działać samodzielnie, a kiedy wezwać fachowca?
Samodzielnie można zamknąć łatwo dostępny zawór, przestawić suche przedmioty poza zasięg wody, wykonać dokumentację i zawiadomić sąsiada, zarządcę oraz ubezpieczyciela. Wodę można usuwać tylko wtedy, gdy nie ma ryzyka kontaktu z instalacją elektryczną i nie trzeba wchodzić do niebezpiecznej strefy.
Hydraulika lub pogotowie techniczne należy wezwać, gdy wypływu nie da się zatrzymać, przyczyna jest nieznana, nieszczelność znajduje się w ścianie, podłodze, stropie lub pionie albo awaria powraca po zakręceniu i ponownym otwarciu instalacji. Jeśli podejrzenie dotyczy części wspólnej, działania trzeba skoordynować z administracją. Nie należy samodzielnie rozkuwać ścian ani ingerować w pion.
Elektryk jest potrzebny, gdy woda dotarła do gniazd, przewodów, rozdzielnicy, opraw oświetleniowych lub urządzeń pod napięciem. Nie wolno dotykać mokrej instalacji ani próbować odłączać zasilania z miejsca, do którego trzeba przejść przez wodę. Ponowne uruchomienie zagrożonych obwodów powinno nastąpić dopiero po ich sprawdzeniu.
Rzeczoznawca, zarządca lub specjalista od lokalizacji wycieków może być potrzebny, gdy strony spierają się o źródło wody, zalanych zostało kilka lokali, szkoda ma dużą wartość albo widoczne ślady wskazują na długotrwałe zawilgocenie. Samodzielne działania należy przerwać również wtedy, gdy mogłyby zniszczyć dowody potrzebne do ustalenia odpowiedzialności.
Najczęstsze pytania o ubezpieczenie od zalania sąsiada
Czy zwykła polisa mieszkania obejmuje zalanie sąsiada?
Nie zawsze. Polisa musi zawierać OC w życiu prywatnym obejmujące daną osobę, lokal i sposób jego użytkowania. Samo ubezpieczenie murów, stałych elementów i wyposażenia służy przede wszystkim ochronie własnego mienia.
Czy właściciel mieszkania na górze zawsze odpowiada za szkodę?
Nie. Trzeba ustalić przyczynę i wykazać odpowiedzialność konkretnej osoby lub podmiotu. Za awarię pionu może odpowiadać podmiot zarządzający częścią wspólną, a za wadliwe wykonanie instalacji firma remontowa lub hydraulik.
Czy OC zapłaci za naprawę pękniętego wężyka w mieszkaniu sprawcy?
Co do zasady nie. OC służy do pokrywania uzasadnionych szkód wyrządzonych osobom trzecim, a nie kosztu usunięcia źródła awarii we własnym lokalu. Naprawa urządzenia lub instalacji może być objęta innym zakresem tylko wtedy, gdy wynika to z osobnej umowy.
Czy najemca powinien mieć własne OC?
Warto, aby najemca miał OC obejmujące odpowiedzialność wynikającą z użytkowania lokalu. Trzeba sprawdzić, czy ochrona dotyczy szkód w mieniu wynajętym, ponieważ mieszkanie i wyposażenie właściciela mogą podlegać wyłączeniu albo osobnemu limitowi.
Co zrobić, gdy sąsiad żąda natychmiastowej zapłaty?
Należy udokumentować zdarzenie, zebrać dane dotyczące uszkodzeń i zgłosić sprawę ubezpieczycielowi. Nie trzeba pochopnie uznawać odpowiedzialności ani płacić gotówką bez wyceny, protokołu i pokwitowania. Przyczyna oraz wysokość szkody powinny zostać zweryfikowane.
Czy OC ma znaczenie, jeśli sąsiad skorzystał z własnej polisy?
Tak. Po wypłacie odszkodowania ubezpieczyciel sąsiada może wystąpić z regresem do odpowiedzialnej osoby albo jej ubezpieczyciela. Zgłoszenia i korespondencji nie należy więc ignorować tylko dlatego, że remont został sfinansowany z polisy poszkodowanego.
Jaka suma gwarancyjna wystarczy na zalanie sąsiada?
Nie ma jednej sumy odpowiedniej dla każdego przypadku. Niski limit może nie wystarczyć, jeśli woda uszkodzi kilka mieszkań, drogie podłogi, zabudowę, elektronikę albo wymusi długotrwałe osuszanie. Należy porównać kilka wariantów oraz koszt zwiększenia sumy gwarancyjnej.
Czy można naprawić instalację przed oględzinami?
Tak, jeśli naprawa jest konieczna do zatrzymania wycieku i ograniczenia szkody. Przed demontażem warto jednak wykonać zdjęcia, opisać położenie uszkodzonego elementu i zachować go do oględzin, o ile jest to bezpieczne. Nie należy odkładać pilnej naprawy tylko po to, aby czekać na ubezpieczyciela.
Przy wyborze ubezpieczenia od zalania sąsiada najważniejsze jest potwierdzenie, że polisa zawiera OC w życiu prywatnym i obejmuje właściwe osoby oraz rzeczywisty sposób użytkowania lokalu. Trzeba porównać sumę gwarancyjną, podlimity, udział własny, szkody w mieniu wynajętym i zakres rażącego niedbalstwa. Po awarii pierwszeństwo ma zatrzymanie wody i bezpieczeństwo instalacji, a następnie dokumentacja przyczyny oraz zgłoszenie szkody bez pochopnego uznawania winy.