Po zalaniu mieszkania ubezpieczenie może pokryć naprawę ścian, podłóg, zabudowy i wyposażenia, ale wypłata zależy od przyczyny zdarzenia, zakresu polisy oraz definicji zapisanych w OWU. Najpierw trzeba zatrzymać wyciek i zadbać o bezpieczeństwo elektryczne. Dopiero później ustala się, czy odpowiedzialność ponosi właściciel lokalu, sąsiad, wspólnota, spółdzielnia, zarządca, wykonawca albo inny podmiot.
Sam fakt, że woda spłynęła z mieszkania położonego wyżej, nie przesądza o winie jego właściciela. Poszkodowany, który ma własną polisę mieszkaniową, zwykle może zgłosić szkodę swojemu ubezpieczycielowi bez czekania na dobrowolne przyznanie się sąsiada do odpowiedzialności.
Z jakiej polisy zgłosić zalanie mieszkania? Drzewo decyzji
Wybór właściwej ścieżki zależy przede wszystkim od źródła wody, posiadanej polisy i rodzaju uszkodzonego mienia. Nie trzeba przy tym ograniczać się do jednego zgłoszenia. Można zawiadomić własnego ubezpieczyciela, a równolegle przekazać informację administracji budynku lub podmiotowi, który może odpowiadać za awarię.
1. Ustal, skąd przyszła woda
- Z własnego lokalu: sprawdź ochronę od zalania w polisie mieszkaniowej. Jeśli ucierpiał sąsiad, zgłoś zdarzenie także z OC w życiu prywatnym, ale nie przesądzaj samodzielnie swojej winy.
- Z mieszkania powyżej: zgłoś szkodę z własnej polisy, jeżeli obejmuje zalanie i uszkodzone mienie. Roszczenie wobec sąsiada lub jego ubezpieczyciela OC wymaga ustalenia odpowiedzialności.
- Z pionu, dachu lub innej części wspólnej: powiadom administrację, wspólnotę albo spółdzielnię. Szkodę można jednocześnie zgłosić ze swojej polisy.
- Po remoncie lub montażu urządzenia: zabezpiecz dokumentację prac. Odpowiedzialność może ponosić wykonawca, instalator albo inny podmiot, którego działanie spowodowało wyciek.
- Po opadach: trzeba ustalić drogę przedostania się wody. Inaczej ocenia się nieszczelny dach, inaczej otwarte okno, a jeszcze inaczej napływ wody z zewnątrz.
- Wskutek wezbrania rzeki lub zalania terenu: sprawdź, czy polisa obejmuje powódź. Jest to zwykle ryzyko odrębne od zalania i może podlegać dodatkowym warunkom, w tym karencji.
2. Sprawdź, czy masz własną polisę mieszkaniową
Jeśli polisa obejmuje zalanie oraz uszkodzony składnik mienia, zgłoszenie do własnego ubezpieczyciela jest zazwyczaj najprostszą drogą do rozpoczęcia likwidacji szkody. Nie trzeba czekać na wynik sporu z sąsiadem. Po wypłacie ubezpieczyciel może dochodzić zwrotu od odpowiedzialnej osoby lub podmiotu do wysokości wypłaconego odszkodowania. To regres ubezpieczeniowy.
Brak własnej polisy nie zamyka możliwości dochodzenia roszczenia, ale poszkodowany musi wtedy skierować je do odpowiedzialnego podmiotu i wykazać podstawę jego odpowiedzialności. W bardziej złożonych sprawach może być potrzebna opinia techniczna albo pomoc prawnika.
3. Określ, co zostało uszkodzone
Ochrona może być podzielona na mury lub substancję lokalu, elementy stałe oraz ruchomości domowe. Polisa chroniąca tylko mury nie musi obejmować paneli, zabudowy kuchennej, mebli czy sprzętu elektronicznego. Każdą grupę mienia trzeba porównać z zakresem i sumami wskazanymi w umowie.
| Sytuacja | Gdzie zgłosić szkodę | Co trzeba ustalić |
|---|---|---|
| Pękł wężyk, zawór lub instalacja we własnym lokalu | Własna polisa mieszkaniowa; szkoda sąsiada także z OC, jeśli zachodzi odpowiedzialność cywilna | Zakres polisy, przyczynę awarii i ewentualne zaniedbanie |
| Woda spłynęła z lokalu powyżej | Własna polisa lub roszczenie do odpowiedzialnej osoby i jej ubezpieczyciela OC | Źródło wycieku, sprawcę, winę i związek ze szkodą |
| Awaria dotyczy pionu, dachu lub części wspólnej | Własna polisa oraz administracja, wspólnota lub spółdzielnia | Czy uszkodzony element należy do części wspólnej i kto odpowiada za jego utrzymanie |
| Wyciek jest skutkiem wadliwego remontu | Własna polisa oraz wykonawca lub jego ubezpieczyciel OC | Związek między pracami a szkodą, zakres umowy i ustalenia techniczne |
| Woda napłynęła wskutek powodzi | Polisa obejmująca ryzyko powodzi | Definicję zdarzenia, zakres ochrony, karencję, limity i udział własny |
Zalanie nie oznacza automatycznie każdej szkody związanej z wodą. W OWU może oznaczać między innymi nagły wyciek z instalacji, urządzenia AGD lub akwarium albo działanie osób trzecich. Powódź jest zazwyczaj opisana jako odrębne ryzyko. Rozstrzygające są definicje w konkretnej umowie.
Co zrobić bezpośrednio po wykryciu wycieku?
Kolejność działań ma znaczenie dla bezpieczeństwa mieszkańców, ograniczenia strat i późniejszej likwidacji szkody. Nie należy pozostawiać aktywnego wycieku tylko po to, aby rzeczoznawca zobaczył miejsce awarii. Ubezpieczony ma obowiązek ograniczać rozmiar szkody, a celowe koszty działań ratunkowych powinny być zwracane w granicach sumy ubezpieczenia, nawet jeśli podjęte działania nie przyniosły pełnego efektu.
- Zatrzymaj dopływ wody. Zamknij zawór przy urządzeniu, zawór lokalowy lub główny, jeśli można dostać się do niego bezpiecznie. Gdy zawór nie działa, źródło jest ukryte albo awaria dotyczy pionu, natychmiast zawiadom administrację lub pogotowie techniczne.
- Zadbaj o bezpieczeństwo elektryczne. Nie wchodź do pomieszczenia, w którym woda styka się z gniazdami, rozdzielnicą, przewodami lub urządzeniami pod napięciem. Zasilanie wolno odłączyć tylko z suchego i bezpiecznego miejsca. W przeciwnym razie potrzebna jest pomoc elektryka, pogotowia technicznego albo służb ratunkowych.
- Powiadom administrację i sąsiadów. Zarządca może odciąć pion, zapewnić dostęp do pomieszczeń technicznych i sporządzić protokół. Jeśli źródło znajduje się w innym lokalu, trzeba możliwie szybko skontaktować się z jego użytkownikiem.
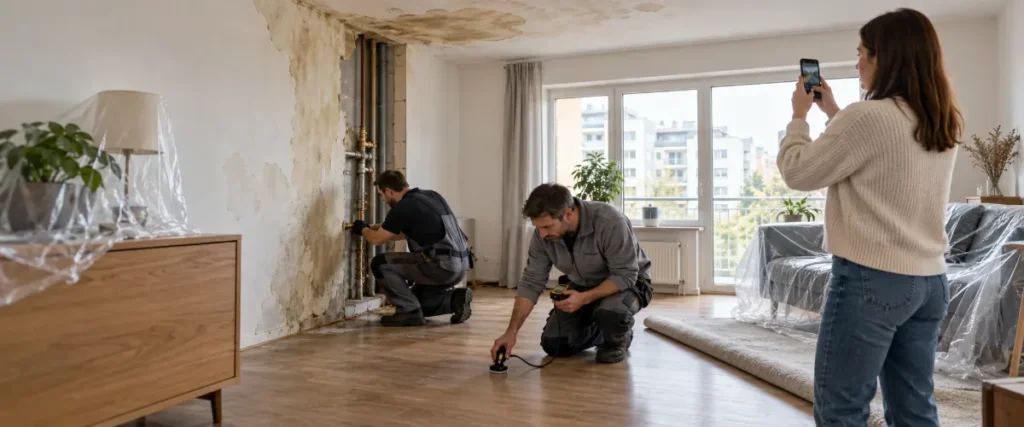
- Udokumentuj stan lokalu. Wykonaj zdjęcia i filmy pokazujące źródło wody, zacieki, mokre powierzchnie, uszkodzone rzeczy oraz całe pomieszczenia. Zapisz datę i godzinę wykrycia szkody.
- Zabezpiecz mienie. Odsuń meble od mokrych ścian i przenieś suche przedmioty poza zagrożoną strefę. Nie uruchamiaj zalanego sprzętu AGD, elektroniki ani przedłużaczy, nawet jeśli z zewnątrz wyglądają na nieuszkodzone.
- Uzyskaj protokół przyczyny. Przy ukrytym wycieku może być potrzebny hydraulik, próba szczelności lub specjalistyczna lokalizacja nieszczelności. Zachowaj wymontowany wężyk, zawór albo uszkodzony fragment instalacji, o ile można zrobić to bez ryzyka.
- Zgłoś szkodę. Przekaż ubezpieczycielowi podstawowe informacje i zapytaj o wymagane dokumenty oraz zasady oględzin.
- Rozpocznij bezpieczne osuszanie. Zachowaj rachunki za interwencję, wypompowanie wody, pomiary, wynajem osuszaczy i energię zużytą przez urządzenia.
Jeżeli sufit podwieszany się odkształca, odpada tynk albo istnieje podejrzenie uszkodzenia stropu, należy odgrodzić zagrożoną strefę i wezwać zarządcę oraz odpowiedniego specjalistę. Nie należy samodzielnie nakłuwać sufitu, zwłaszcza gdy nie wiadomo, którędy przebiegają przewody elektryczne.
Kto odpowiada, gdy woda przyszła od sąsiada lub z części wspólnej?
Właściciel mieszkania położonego wyżej nie odpowiada automatycznie za każdą szkodę w lokalu poniżej. Sąd Najwyższy w uchwale siedmiu sędziów z 19 lutego 2013 r., sygn. III CZP 63/12, wskazał, że art. 433 Kodeksu cywilnego nie ma zastosowania do szkody spowodowanej przelaniem się wody z lokalu położonego wyżej do lokalu niżej. W typowej sprawie odpowiedzialność ustala się więc na zasadach ogólnych, w tym na podstawie art. 415 Kodeksu cywilnego.
Trzeba wykazać przyczynę zdarzenia, osobę odpowiedzialną, zawinione działanie lub zaniechanie oraz związek między nim a szkodą. Winą może być pozostawienie odkręconej wody, ignorowanie widocznego przecieku, niewłaściwe podłączenie pralki lub dalsze używanie elementu, który wcześniej wykazywał oznaki nieszczelności. Inaczej może zostać oceniona nagła awaria prawidłowo utrzymywanego urządzenia, której użytkownik nie mógł racjonalnie przewidzieć.
Jeśli uszkodzony został pion wodny, dach albo instalacja należąca do części wspólnej, roszczenie może być skierowane do wspólnoty, spółdzielni lub zarządcy i ich ubezpieczyciela. Gdy przyczyną był błąd podczas remontu, odpowiedzialność może ponosić wykonawca. W zależności od ustaleń technicznych trzeba też brać pod uwagę wadę urządzenia, odpowiedzialność producenta albo awarię sieci należącej do przedsiębiorstwa wodociągowego.
Nie podpisuj pochopnie oświadczenia o uznaniu winy. Możesz potwierdzić fakty, takie jak godzina wykrycia wycieku, miejsce awarii i wykonane działania zabezpieczające. Ocenę odpowiedzialności warto pozostawić do czasu ustalenia przyczyny.
Ściany, zabudowa i wyposażenie mogą mieć różny zakres ochrony
Polisa mieszkaniowa nie zawsze chroni całe mienie znajdujące się w lokalu. Ubezpieczyciele zwykle rozdzielają mury lub substancję lokalu, elementy stałe i ruchomości domowe. Polisa wymagana przez bank może obejmować głównie mury, przez co nie zapewni pełnej ochrony podłóg, zabudowy kuchennej, mebli ani elektroniki.
- Mury lub substancja lokalu mogą obejmować ściany, stropy oraz określone w OWU instalacje związane z lokalem.
- Elementy stałe to zazwyczaj tynki, powłoki malarskie, podłogi, drzwi wewnętrzne, sanitariaty i zabudowa wykonana na wymiar.
- Ruchomości domowe obejmują między innymi meble wolnostojące, ubrania, sprzęt RTV, elektronikę i urządzenia, które nie są trwale połączone z lokalem.
Polisa obejmująca wyłącznie mury może nie pokryć wymiany paneli, szafek kuchennych i zalanego telewizora. Z kolei samo objęcie ruchomości ochroną nie wystarczy, jeśli ich suma ubezpieczenia jest znacznie niższa od rzeczywistej wartości wyposażenia.
Osobno trzeba sprawdzić limity kosztów poszukiwania miejsca awarii, rozkuwania ściany lub podłogi, odtworzenia okładzin, osuszania, lokalu zastępczego i usług assistance. Ubezpieczyciel może uznać samo zdarzenie, a jednocześnie ograniczyć zwrot konkretnego kosztu z powodu podlimitu lub braku danego świadczenia w umowie.
Znaczenie ma także sposób wyceny. Przy wartości odtworzeniowej lub nowej odszkodowanie jest ustalane z myślą o zakupie albo odtworzeniu rzeczy o zbliżonych parametrach. Przy wartości rzeczywistej wycena może zostać pomniejszona o zużycie techniczne. Różnica jest szczególnie widoczna w przypadku starszych podłóg, mebli i urządzeń.
Jak udokumentować szkodę, aby nie utrudnić wypłaty?
Dokumentacja powinna pokazać, co się wydarzyło, jakie mienie zostało uszkodzone oraz ile kosztuje przywrócenie stanu sprzed szkody. Zdjęcie samej plamy na suficie może być niewystarczające, jeśli później okaże się, że wilgoć przedostała się pod posadzkę, do izolacji lub zamkniętej zabudowy.
- zapisz datę i godzinę wykrycia szkody oraz kolejność pierwszych działań;
- sfotografuj źródło wody, każde uszkodzone pomieszczenie i poszczególne przedmioty;
- uzyskaj protokół administratora, hydraulika lub pogotowia technicznego;
- sporządź listę zniszczonych rzeczy z marką, modelem, przybliżonym rokiem zakupu i opisem uszkodzenia;
- zbierz paragony, faktury, potwierdzenia płatności, instrukcje, zdjęcia sprzed szkody i inne dowody wartości;
- zachowaj rachunki za interwencję, wypompowanie wody, pomiary wilgotności, zabezpieczenie mienia i osuszanie;
- poproś wykonawcę o kosztorys oddzielający demontaż, materiały, robociznę, osuszanie, wywóz odpadów i odtworzenie wykończenia.
Oświadczenie sąsiada może być przydatne, ale nie jest jedynym możliwym dowodem. Jeżeli sąsiad odmawia jego podpisania, przyczynę mogą potwierdzać protokół administracji, opinia hydraulika, zdjęcia, zapis zgłoszenia awarii oraz oględziny wykonane przez ubezpieczyciela.
Nie należy od razu wyrzucać uszkodzonych rzeczy, chyba że ich pozostawienie zagraża zdrowiu, bezpieczeństwu albo zwiększa rozmiar szkody. Jeśli mokrą wykładzinę, płyty meblowe lub skażoną żywność trzeba szybko usunąć, najpierw należy je dokładnie sfotografować, opisać i ująć w spisie strat.
Terminy, oględziny i osuszanie po zgłoszeniu szkody
Szkodę najlepiej zgłosić bez zbędnej zwłoki i zgodnie z terminem podanym w OWU. Przekroczenie tego terminu nie oznacza jednak automatycznej utraty całego odszkodowania. Zmniejszenie świadczenia wymaga spełnienia przesłanek ustawowych, w tym umyślności lub rażącego niedbalstwa oraz wpływu opóźnienia na zwiększenie szkody albo możliwość ustalenia okoliczności zdarzenia.
Ubezpieczyciel powinien zasadniczo spełnić świadczenie w ciągu 30 dni od otrzymania zgłoszenia. Jeśli wyjaśnienie odpowiedzialności lub wysokości odszkodowania nie było w tym czasie możliwe, wypłata powinna nastąpić w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie stało się możliwe. Bezsporna część świadczenia powinna zostać wypłacona w podstawowym terminie 30 dni.
Nie trzeba czekać z działaniami ratunkowymi do wizyty rzeczoznawcy. Można usuwać wodę, zabezpieczać mienie, demontować elementy zagrażające bezpieczeństwu i rozpocząć osuszanie. Stan przed pracami należy udokumentować, a rachunki zachować. Z rozpoczęciem niepilnego remontu odtworzeniowego warto poczekać do oględzin lub uzgodnić jego zakres z likwidatorem.
Powierzchniowo sucha ściana nie potwierdza, że cała przegroda jest sucha. Specjalistyczne pomiary wilgotności i osuszanie są wskazane, gdy zamokły warstwy podłogi, jastrych, izolacja, sufit podwieszany lub zamknięta zabudowa. Zbyt szybkie pomalowanie ścian albo ułożenie nowej podłogi może zatrzymać wilgoć i doprowadzić do rozwoju pleśni oraz ponownego remontu.
Jak wybrać ubezpieczenie mieszkania przed zalaniem?
Nie należy wybierać polisy wyłącznie na podstawie nazwy pakietu ani ceny. Zakres zalania, limity i wyłączenia wynikają z aktualnych OWU. Składka zależy między innymi od lokalizacji, wartości lokalu i wyposażenia, historii szkód, sum ubezpieczenia, zakresu ryzyk, sumy OC, udziału własnego oraz dodatkowych świadczeń. Uniwersalne widełki cenowe nie pokazują więc, czy konkretna oferta będzie odpowiednia.
| Co sprawdzić | Kiedy ma szczególne znaczenie | Skutek zbyt wąskiej ochrony |
|---|---|---|
| Mury, elementy stałe i ruchomości | Przy zabudowie na wymiar, drewnianych podłogach i wartościowym sprzęcie | Wypłata tylko za część uszkodzonego mienia |
| Sumy ubezpieczenia i podlimity | Gdy wartość wyposażenia lub koszt wykończenia są wysokie | Odszkodowanie niższe od kosztu odtworzenia |
| Poszukiwanie miejsca awarii | Przy instalacjach ukrytych w ścianach i podłodze | Rozkuwanie i lokalizacja nieszczelności na własny koszt |
| Osuszanie i odtworzenie wykończenia | Przy podłogach warstwowych, zabudowach i sufitach podwieszanych | Limit niższy od pełnego kosztu usunięcia wilgoci |
| OC w życiu prywatnym | Gdy awaria w lokalu może uszkodzić mieszkanie sąsiada | Konieczność pokrycia uzasadnionego roszczenia z własnych środków |
| Powódź | Na terenach narażonych na zalanie wodą z zewnątrz | Brak wypłaty, jeśli zdarzenie nie mieści się w definicji zalania |
| Wartość odtworzeniowa lub rzeczywista | Przy starszym wyposażeniu i wykończeniu | Potrącenie zużycia technicznego przy wartości rzeczywistej |
Przed zawarciem umowy warto sporządzić uproszczony spis majątku i oszacować koszt odtworzenia podłóg, zabudowy oraz wyposażenia. Trzeba też sprawdzić, czy ochrona działa w związku z najmem, remontem i nieobecnością mieszkańców oraz jakie obowiązki dotyczą utrzymania instalacji.
Definicje, sumy i limity można porównać samodzielnie. Pomoc pośrednika lub prawnika może być uzasadniona przy nietypowym lokalu, wysokiej wartości wyposażenia, skomplikowanym najmie albo zapisach, których skutków nie da się jednoznacznie ocenić. Po szkodzie fachowiec jest potrzebny, gdy wyciek pozostaje aktywny, instalacja jest ukryta, istnieje zagrożenie elektryczne lub woda dostała się do wielowarstwowej podłogi i zamkniętych przegród.
Co zrobić po odmowie wypłaty lub zaniżonym kosztorysie?
Najpierw należy uzyskać pisemną decyzję z konkretnym uzasadnieniem odmowy albo sposobem wyliczenia odszkodowania. Następnie trzeba porównać ją z OWU, protokołem szkody, zdjęciami, pomiarami wilgotności i rzeczywistym zakresem potrzebnych prac. Ogólne stwierdzenie o zużyciu instalacji powinno mieć oparcie w ustaleniach technicznych, a nie wyłącznie w wieku budynku.
Przy zaniżonej wycenie pomocny jest szczegółowy kosztorys wykonawcy. Powinien uwzględniać demontaż, osuszanie, materiały, robociznę, zabezpieczenie lokalu, wywóz odpadów i prace odtworzeniowe. Jeśli punktowa naprawa podłogi lub okładziny nie pozwoli zachować wymaganej technologii albo jednolitego efektu, należy to opisać i poprzeć dokumentacją.
Reklamację składa się do ubezpieczyciela, podając numer szkody, kwestionowaną decyzję, własne żądanie i uzasadniające je dowody. Odpowiedź powinna co do zasady nadejść w ciągu 30 dni. W szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni po przekazaniu wymaganej informacji. Od 13 lutego 2026 r. instytucje finansowe muszą przyjmować reklamacje również elektronicznie.
Przed zwróceniem się o interwencję do Rzecznika Finansowego trzeba wykorzystać drogę reklamacyjną. Aktualne zasady postępowania i wymagane dokumenty opisuje procedura pomocy Rzecznika Finansowego. Przy wysokiej wartości sporu, niejasnej odpowiedzialności kilku podmiotów lub konieczności podważenia ustaleń technicznych warto rozważyć konsultację z prawnikiem albo niezależnym rzeczoznawcą.
Najczęstsze pytania o zalanie mieszkania i ubezpieczenie
Czy ubezpieczyciel zapłaci, jeśli mieszkanie zalał sąsiad?
Własny ubezpieczyciel może wypłacić odszkodowanie, jeśli polisa obejmuje zalanie i uszkodzony składnik mienia. Nie trzeba czekać na przyznanie się sąsiada do winy. Po wypłacie ubezpieczyciel może dochodzić regresu od osoby lub podmiotu odpowiedzialnego za szkodę.
Czy sąsiad z góry zawsze odpowiada za zalany sufit?
Nie. Położenie źródła wody nie przesądza odpowiedzialności. Trzeba ustalić przyczynę i wykazać podstawę odpowiedzialności, na przykład zaniedbanie widocznie nieszczelnej instalacji. Jeśli pękł pion należący do części wspólnej, odpowiedzialność może spoczywać na wspólnocie, spółdzielni lub zarządcy.
Czy można rozpocząć osuszanie przed oględzinami?
Tak. Trzeba ograniczać dalsze szkody i nie wolno czekać z niezbędnymi działaniami wyłącznie na rzeczoznawcę. Przed rozpoczęciem prac należy wykonać zdjęcia, nagrania i spis uszkodzeń, a później zachować rachunki za pomiary oraz osuszanie. Z niepilnym remontem odtworzeniowym lepiej poczekać do oględzin lub uzgodnić go z likwidatorem.
Czy spóźnione zgłoszenie oznacza utratę odszkodowania?
Nie, samo przekroczenie terminu z OWU nie oznacza automatycznej utraty całego świadczenia. Ubezpieczyciel musi ocenić między innymi stopień zaniedbania oraz to, czy opóźnienie zwiększyło szkodę lub utrudniło ustalenie okoliczności. Zgłoszenia nie warto jednak odkładać.
Czy polisa do kredytu obejmuje meble i sprzęt RTV?
Nie zawsze. Polisa wymagana przez bank może chronić głównie mury. Elementy stałe i ruchomości domowe mogą wymagać szerszego zakresu oraz osobnych sum ubezpieczenia. Trzeba to sprawdzić w polisie i OWU, a nie tylko w dokumencie dotyczącym cesji na bank.
Ile czasu ma ubezpieczyciel na wypłatę?
Zasadniczy termin wynosi 30 dni od otrzymania zgłoszenia szkody. Jeśli wyjaśnienie odpowiedzialności lub wysokości świadczenia nie było w tym czasie możliwe, wypłata powinna nastąpić w ciągu 14 dni od momentu, gdy wyjaśnienie stało się możliwe. Część bezsporna powinna zostać wypłacona w podstawowym terminie.
Czy OC w życiu prywatnym pokryje każde zalanie sąsiada?
Nie. OC pokrywa roszczenie tylko wtedy, gdy ubezpieczony ponosi odpowiedzialność cywilną, a zdarzenie mieści się w zakresie umowy. Polisa może zawierać limity, wyłączenia oraz szczególne zasady dotyczące najmu lub prac remontowych.
Czy ubezpieczenie od zalania obejmuje powódź?
Nie musi. Zalanie i powódź są zwykle odrębnymi ryzykami. Powódź może wymagać rozszerzenia ochrony, a umowa może przewidywać karencję, limity lub udział własny. Decydują definicje i warunki zapisane w OWU.
Po wykryciu zalania najpierw zatrzymaj wodę, zadbaj o bezpieczeństwo elektryczne i zawiadom administrację lub pogotowie techniczne. Następnie udokumentuj straty, uzyskaj protokół przyczyny, zgłoś szkodę i rozpocznij kontrolowane osuszanie. Nie zakładaj z góry, że zapłaci sąsiad. Przed zakupem polisy porównaj definicję zalania, ochronę murów, elementów stałych i ruchomości oraz limity kosztów poszukiwania awarii i osuszania.