Ubezpieczenie domu od zalania może pokryć szkody po pęknięciu rury, awarii pralki, cofnięciu ścieków albo przedostaniu się wody opadowej. Dokładny zakres zawsze wynika jednak z definicji, limitów i wyłączeń zapisanych w ogólnych warunkach ubezpieczenia. Samo słowo „zalanie” w nazwie pakietu nie przesądza jeszcze, czy ochrona obejmuje wyposażenie, koszt poszukiwania wycieku, osuszanie ani szkody spowodowane powodzią.
W domu jednorodzinnym trzeba uwzględnić więcej źródeł ryzyka niż w mieszkaniu. Znaczenie mają nie tylko instalacje wewnętrzne, lecz także dach, rynny, piwnica, kotłownia, kanalizacja, przyłącza, wody gruntowe, budynki gospodarcze i położenie posesji względem rzek lub innych zbiorników. Dlatego polisę należy wybierać według konkretnego zakresu ochrony, a nie wyłącznie ceny.
Czy ubezpieczenie domu obejmuje każde zalanie?
Nie ma jednego standardowego zakresu obowiązującego we wszystkich polisach. Zalanie może znajdować się w podstawowym wariancie, dopiero w szerszym pakiecie albo w dodatkowym rozszerzeniu. Ubezpieczyciel odpowiada tylko za zdarzenia i mienie objęte zawartą umową, z uwzględnieniem limitów, franszyz, udziału własnego oraz wyłączeń.
Najważniejsze jest ustalenie źródła wody. Mokra ściana może być skutkiem pękniętej rury, nieszczelnej obróbki komina, niedrożnej rynny, cofnięcia ścieków, naporu wód gruntowych albo powodzi. Skutek wygląda podobnie, ale każda z tych sytuacji może być rozliczana na podstawie innego postanowienia OWU.
Zalanie i powódź to dwa odrębne zdarzenia ubezpieczeniowe. Zalaniem jest zwykle nagłe i niekontrolowane wydostanie się wody lub innej cieczy z instalacji, urządzenia albo innego źródła wymienionego w OWU. Powódź wiąże się z podniesieniem poziomu wód w rzekach, jeziorach lub innych zbiornikach. Polisa obejmująca zalanie nie musi automatycznie chronić przed powodzią.
Definicja zalania może obejmować awarię instalacji wodno-kanalizacyjnej, grzewczej lub klimatyzacyjnej, wyciek z pralki i zmywarki, cofnięcie ścieków, rozszczelnienie akwarium, wodę opadową albo szybko topniejący śnieg. Katalog różni się między ubezpieczycielami, dlatego rozstrzygające jest aktualne OWU konkretnego produktu, a nie ogólny opis na stronie sprzedażowej.
W praktyce trzeba odpowiedzieć na trzy osobne pytania: czy przyczyna szkody znajduje się w zakresie ochrony, czy uszkodzone mienie zostało ubezpieczone oraz czy nie zachodzi wyłączenie odpowiedzialności. Dopiero łączne spełnienie tych warunków daje podstawę do wypłaty odszkodowania.
Źródło wody decyduje o sposobie rozliczenia szkody
Przy porównywaniu ofert warto zastosować matrycę: źródło wody, wymagany zapis w OWU i najczęstsze ograniczenie. Taki sposób pozwala wykryć luki, których nie widać w krótkiej tabeli pakietów.
| Źródło szkody | Czego szukać w OWU? | Na co uważać? |
|---|---|---|
| Pęknięta rura w ścianie lub posadzce | Awaria instalacji, zalanie i koszty poszukiwania przyczyny | Ochrona może obejmować szkody w ścianach, ale nie zużytą rurę, kucie lub odtworzenie powierzchni |
| Pralka, zmywarka, bojler lub inne urządzenie | Wyciek z urządzeń domowych | Uszkodzone urządzenie będące źródłem wycieku może pozostać poza ochroną |
| Cofnięcie ścieków | Cofnięcie wody lub ścieków z sieci kanalizacyjnej | Zdarzenie może nie mieścić się w ogólnej definicji zalania albo wymagać dodatkowych zabezpieczeń |
| Dach, okno, obróbka lub rynna | Woda opadowa, deszcz nawalny albo zalanie wodą opadową | Zły stan techniczny, niedrożne rynny, brak konserwacji lub pozostawione otwarte okno |
| Szybko topniejący śnieg | Topnienie śniegu, woda opadowa lub inna właściwa definicja zdarzenia | Stopniowe zawilgocenie może zostać odróżnione od nagłego zdarzenia |
| Wody gruntowe przy fundamentach | Postanowienia dotyczące wód gruntowych, podsiąkania i fundamentów | Przenikanie wody oraz długotrwałe zawilgocenie są często wyłączone |
| Wystąpienie rzeki, jeziora lub innego zbiornika | Powódź | Brak rozszerzenia, karencja lub inne ograniczenie wynikające z OWU |
Przykładowo pęknięcie przewodu pod posadzką może jednocześnie uszkodzić rurę, jastrych, parkiet, zabudowę i meble. Nie jest to jednak jedna pozycja roszczenia. Ubezpieczyciel może zapłacić za parkiet oraz wyposażenie, ograniczyć odpowiedzialność za naprawę instalacji i rozliczyć kucie według osobnego limitu.
Przy powodzi należy sprawdzić karencję, czyli okres po zawarciu nowej umowy, w którym ochrona od tego ryzyka jeszcze nie działa. W niektórych warunkach spotykano karencję wynoszącą 30 dni, ale nie jest to reguła rynkowa. W aktualnej ofercie termin może być inny albo mogą obowiązywać dodatkowe warunki. Trzeba go każdorazowo odczytać z OWU przed zawarciem umowy.
Same mury nie wystarczą, gdy woda niszczy podłogi i wyposażenie
Ochrona budynku nie zawsze oznacza ochronę wszystkiego, co znajduje się w domu i na posesji. Zakres należy podzielić na kilka grup, a następnie sprawdzić definicje mienia i sumy ubezpieczenia przypisane do każdej z nich.
- Budynek i jego konstrukcja: między innymi mury, fundamenty, dach i inne elementy konstrukcyjne wskazane w OWU.
- Elementy stałe: tynki, instalacje, podłogi, glazura, armatura, drzwi wewnętrzne, zabudowa kuchenna i szafy wykonane na wymiar.
- Ruchomości domowe: meble wolnostojące, sprzęt AGD, elektronika, odzież, narzędzia i pozostałe wyposażenie.
- Mienie na posesji: garaż, ogrodzenie, instalacja fotowoltaiczna, budynki gospodarcze, elementy ogrodu i sprzęt przechowywany poza domem.
Jeżeli w piwnicy pęknie rura, polisa obejmująca wyłącznie budynek może sfinansować odtworzenie tynku lub posadzki, ale nie zakup nowej zamrażarki, regałów i elektronarzędzi. Podobna luka może wystąpić w kotłowni, gdy ubezpieczone są ściany i podłogi, lecz ochrona nie obejmuje części wyposażenia albo urządzeń technicznych.
Osobnej weryfikacji wymagają garaże wolnostojące, altany, wiaty, budynki gospodarcze, instalacje zewnętrzne i fotowoltaika. Nie należy zakładać, że automatycznie mieszczą się w pojęciu domu. W OWU mogą występować jako oddzielne przedmioty ubezpieczenia, z osobnymi sumami i ograniczeniami.
Suma ubezpieczenia domu powinna odpowiadać realnemu kosztowi odbudowy lub odtworzenia budynku, bez wartości działki. Nie należy ustalać jej według salda kredytu hipotecznego ani historycznej ceny zakupu nieruchomości. Zbyt niska suma może oznaczać, że wypłata nie wystarczy na remont lub odbudowę.
Dla ruchomości trzeba ustalić osobną sumę na podstawie kosztu odkupienia wyposażenia. Pomocny jest spis najcenniejszych rzeczy, obejmujący sprzęt elektroniczny, AGD, meble, narzędzia oraz przedmioty przechowywane w piwnicy, garażu i budynkach gospodarczych.
Poszukiwanie wycieku, kucie i osuszanie mogą kosztować więcej niż rura
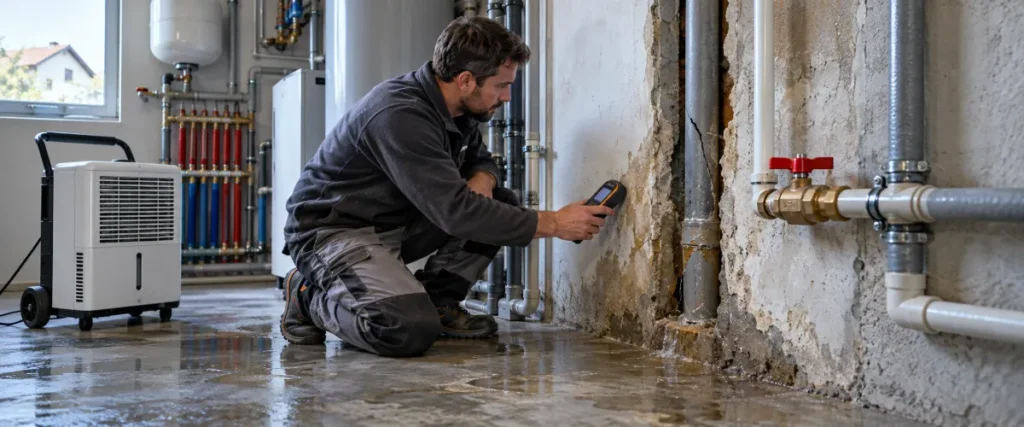
Przy awarii ukrytej pod tynkiem albo posadzką najdroższe bywa nie uszczelnienie przewodu, lecz znalezienie przecieku, dotarcie do instalacji i odtworzenie rozebranych powierzchni. Polisa powinna jasno wskazywać, czy obejmuje lokalizację miejsca awarii, kucie ściany lub podłogi, naprawę instalacji oraz przywrócenie okładzin do wcześniejszego stanu.
Koszty warto podzielić na trzy grupy:
- Źródło awarii: zużyta rura, nieszczelny zawór, uszkodzony wąż, bojler, pralka lub inny element, z którego wydostała się woda.
- Szkody następcze: mokry tynk, zniszczony parkiet, glazura, zabudowa meblowa, sprzęt i inne ubezpieczone mienie.
- Dostęp do awarii i ratowanie mienia: lokalizacja wycieku, próba ciśnieniowa, kucie, osuszanie, uprzątnięcie pozostałości i odtworzenie powierzchni.
Ubezpieczyciel może odpowiadać za szkody następcze i część kosztów dodatkowych, a jednocześnie odmówić zapłaty za zużytą część, która spowodowała wyciek. Polisa majątkowa chroni przede wszystkim przed finansowymi skutkami zdarzenia, ale nie zastępuje serwisu, konserwacji ani planowej wymiany zużytych elementów instalacji.
W OWU należy sprawdzić także limity osuszania, uprzątnięcia pozostałości, demontażu, transportu, przechowywania mienia i lokalu zastępczego. Dom po rozległej awarii może czasowo nie nadawać się do zamieszkania, a profesjonalne osuszacze mogą pracować przez wiele dni. Nie każda umowa pokryje wszystkie te wydatki i nie zawsze zrobi to do pełnej wysokości rachunku.
Faktury za hydraulika, elektryka, wynajem osuszaczy, materiały zabezpieczające i energię zużytą podczas osuszania należy zachować. Udokumentowanie wydatku nie gwarantuje zwrotu, ale pozwala wykazać jego wysokość i celowość podczas likwidacji szkody.
Najczęstsze wyłączenia: zaniedbania, wilgoć i zamarznięta instalacja
Wiele sporów dotyczy nie samego pojawienia się wody, lecz tego, czy szkoda była nagła i czy właściciel utrzymywał dom w odpowiednim stanie. Wielomiesięczne zawilgocenie fundamentu, pleśń rozwijająca się za szafą albo regularny przeciek przy kominie mogą zostać uznane za proces stopniowy, a nie jednorazowe zalanie.
Typowe obszary wyłączeń lub ograniczeń odpowiedzialności to:
- długotrwałe przenikanie wód gruntowych i podsiąkanie wilgoci;
- pleśń, grzyb oraz procesy gnilne, jeżeli nie są bezpośrednim skutkiem zdarzenia objętego ochroną;
- przeciek przez dach, okna, obróbki lub rynny pozostawione w złym stanie;
- brak zabezpieczenia instalacji przed mrozem w nieogrzewanym lub czasowo nieużytkowanym domu;
- brak wymaganych przeglądów, jeżeli miał wpływ na powstanie szkody albo jej rozmiar;
- szkoda powstała lub rozpoczęta przed początkiem ochrony;
- działanie umyślne, a zależnie od postanowień umowy także rażące niedbalstwo.
Przykładem może być dom pozostawiony zimą bez ogrzewania i z wodą w instalacji. Po zamarznięciu przewód pęka, a podczas odwilży dochodzi do rozległego zalania. Jeżeli OWU wymagało opróżnienia instalacji albo utrzymywania określonych warunków w budynku, ubezpieczyciel może powołać się na naruszenie obowiązków właściciela.
Istotny jest związek między zaniedbaniem a szkodą. Sam brak dokumentu nie powinien być automatycznie utożsamiany z przyczyną zalania, ale jeśli niesprawna instalacja, niedrożna rynna lub niewykonany obowiązkowy przegląd wpłynęły na powstanie zdarzenia, ryzyko odmowy albo ograniczenia świadczenia rośnie.
Formuła all risks również nie oznacza ochrony bezwarunkowej. Taki wariant obejmuje zasadniczo nagłe zdarzenia, których OWU wyraźnie nie wyłącza, lecz nadal obowiązują definicje mienia, limity, franszyzy, udział własny i obowiązki właściciela. Szersza nazwa wariantu nie zastępuje analizy wyłączeń.
Jak wybrać właściwy zakres ubezpieczenia domu od zalania?
Najpierw należy porównać zakres, a dopiero później składkę. Średnia cena ubezpieczenia od zalania nie daje wiarygodnej odpowiedzi dla konkretnego domu. Koszt zależy między innymi od wartości budynku, lokalizacji, konstrukcji, historii szkód, ryzyka powodziowego, sum ubezpieczenia, udziału własnego oraz wybranych rozszerzeń.
Porównanie polis krok po kroku
- Spisz źródła ryzyka: instalacje w ścianach i podłodze, pralkę, zmywarkę, kocioł, zbiorniki, piwnicę, dach, rynny, kanalizację, przyłącza oraz pobliskie cieki i zbiorniki wodne.
- Odszukaj definicje zdarzeń: przede wszystkim zalania, powodzi, wody opadowej, deszczu nawalnego, cofnięcia ścieków i przenikania wód gruntowych.
- Zaznacz ubezpieczone grupy mienia: budynek, elementy stałe, ruchomości, garaż, fotowoltaikę, budynki gospodarcze i wyposażenie przechowywane poza domem.
- Sprawdź koszty dodatkowe: lokalizację wycieku, kucie, naprawę instalacji, odtworzenie powierzchni, osuszanie, uprzątnięcie i lokal zastępczy.
- Porównaj limity i udział własny: niski limit może sprawić, że szeroki z nazwy wariant pokryje tylko część rzeczywistych kosztów.
- Zweryfikuj ochronę powodziową: sprawdź definicję powodzi, karencję, zakres terytorialny i dodatkowe ograniczenia.
- Ustal właściwe sumy: oddzielnie dla budynku, elementów stałych, ruchomości oraz pozostałego mienia na posesji.
- Poproś o odpowiedź na piśmie: jeśli zapis jest niejasny, poproś ubezpieczyciela lub pośrednika o wskazanie konkretnego punktu OWU.
Ryzyka nazwane czy all risks?
Wariant ryzyk nazwanych może być wystarczający, jeżeli katalog obejmuje wszystkie realne zagrożenia występujące w danym domu, a limity kosztów dodatkowych odpowiadają możliwym wydatkom. Trzeba jednak pamiętać, że zdarzenie niewymienione w katalogu co do zasady pozostaje poza ochroną.
All risks daje szerszy punkt wyjścia, ponieważ obejmuje nagłe zdarzenia niewyłączone w OWU. Nadal trzeba jednak sprawdzić wyłączenia, definicje ubezpieczonego mienia, limity i obowiązki właściciela. W domu z kosztownym wykończeniem lub rozbudowanymi instalacjami taki wariant może ograniczyć część luk, ale nie należy wybierać go wyłącznie na podstawie nazwy.
Kiedy nie należy akceptować oferty?
Nie warto zawierać umowy, jeśli sprzedawca nie potrafi wskazać podstawy ochrony dla najważniejszych ryzyk konkretnego domu. Dotyczy to zwłaszcza cofnięcia ścieków, wody opadowej, powodzi, kosztów poszukiwania wycieku, odtworzenia rozkutych powierzchni i ochrony budynków gospodarczych.
Różnice pomiędzy produktami są rzeczywiste. Według informacji produktowej Allianz Mój Dom obowiązującej od 18 kwietnia 2026 r. zalanie znajduje się w pakietach PLUS i MAX, a nie w najwęższym pakiecie KOMFORT. Z kolei dokumenty Warta Dom i Warta Dom Komfort pokazują konstrukcję opartą na ryzykach nazwanych oraz wariancie ochrony od nagłych zdarzeń niewyłączonych w OWU. To przykłady konieczności czytania aktualnych dokumentów, a nie ranking polis.
OC w życiu prywatnym przydaje się, gdy awaria wyrządzi szkodę osobie trzeciej. Ma to szczególne znaczenie w bliźniaku i szeregowcu. Odpowiedzialność za zalanie lokalu sąsiada została szerzej omówiona w poradniku o ubezpieczeniu mieszkania od zalania.
Co zrobić po wykryciu zalania domu?
Właściciel powinien ograniczać rozmiar szkody, ale nie może narażać ludzi na porażenie prądem, wybuch gazu ani zawalenie uszkodzonych elementów budynku. Bezpieczeństwo ma pierwszeństwo przed ratowaniem wyposażenia i wykonywaniem dokumentacji.
Postępowanie krok po kroku
- Zamknij dopływ wody: zakręć główny zawór, jeśli można do niego dojść bez wchodzenia do zalanego pomieszczenia i bez kontaktu z instalacją elektryczną.
- Odłącz energię w bezpiecznym miejscu: nie dotykaj rozdzielnicy, gniazd ani urządzeń, jeżeli stoisz w wodzie lub instalacja jest mokra.
- Wezwij odpowiedniego specjalistę: elektryka, hydraulika, serwis kotła, pogotowie gazowe albo osobę uprawnioną do oceny konstrukcji, zależnie od rodzaju zagrożenia.
- Ogranicz rozmiar szkody: podstaw pojemniki, zabezpiecz otwór, przenieś suche mienie i odpompuj wodę tylko wtedy, gdy można zrobić to bezpiecznie.
- Wykonaj zdjęcia i nagrania: udokumentuj źródło wycieku, poziom wody, wszystkie pomieszczenia i uszkodzone rzeczy przed rozpoczęciem demontażu.
- Zgłoś szkodę: dotrzymaj terminu wskazanego w OWU, uzyskaj numer sprawy i zapytaj o zasady oględzin oraz dalszych prac.
- Zachowaj dowody i rachunki: nie wyrzucaj bez dokumentacji uszkodzonych elementów instalacji i wyposażenia. Zbieraj faktury za prace ratunkowe, naprawy i osuszanie.
Co można zrobić samodzielnie?
Właściciel może zakręcić bezpiecznie dostępny zawór, przenieść niezniszczone przedmioty, zabezpieczyć wyposażenie folią, zebrać wodę z niezagrożonej strefy i wykonać dokumentację. Drobne działania powinny ograniczać szkodę, a nie utrudniać ustalenie jej przyczyny.
Kiedy natychmiast potrzebny jest fachowiec?
Samodzielnych działań nie należy podejmować, gdy woda dotarła do rozdzielnicy, przewodów, gniazd, kotła, urządzeń gazowych albo elementów konstrukcyjnych. Zawilgoconej instalacji elektrycznej nie wolno ponownie uruchamiać bez kontroli osoby posiadającej odpowiednie kwalifikacje i wykonania potrzebnych pomiarów.
Jeśli jest wyczuwalny gaz, nie wolno używać przełączników, urządzeń elektrycznych ani otwartego ognia. Trzeba opuścić zagrożone miejsce i zawiadomić właściwe służby z bezpiecznej lokalizacji.
Po powodzi fachowej oceny wymagają fundamenty, ściany, stropy i więźba dachowa. Pęknięcia, przechylenia, wybrzuszenia ścian, osiadanie gruntu albo zakleszczenie drzwi mogą świadczyć o uszkodzeniu konstrukcji. W takiej sytuacji należy ograniczyć dostęp do budynku i nie rozpoczynać samodzielnego osuszania ani remontu.
Uzasadnione działania ratunkowe można rozpocząć przed oględzinami, jeśli zwłoka powiększa szkodę. Najpierw należy jednak, o ile jest to bezpieczne, udokumentować stan pomieszczeń i skontaktować się z ubezpieczycielem. Nie warto przeprowadzać pełnego remontu przed uzgodnieniem sposobu likwidacji szkody.
Dokumentacja i wypłata odszkodowania po zalaniu
Zgłoszenie powinno opisywać prawdopodobną przyczynę szkody, czas jej zauważenia, podjęte działania ratunkowe i wszystkie uszkodzone składniki mienia. Do zdjęć warto dołączyć protokół hydraulika lub serwisu, kosztorys, faktury, rachunki za zabezpieczenie domu oraz wykaz zniszczonych ruchomości.
Nie należy ograniczać zgłoszenia do stwierdzenia „zalana piwnica”. Lepiej wskazać osobno uszkodzony tynk, zawilgoconą posadzkę, drzwi, regały, zamrażarkę, narzędzia oraz koszt osuszania. Taki podział ułatwia przypisanie pozycji do budynku, elementów stałych, ruchomości i kosztów dodatkowych.
W zgłoszeniu nie trzeba przesądzać technicznej przyczyny, jeśli nie została jeszcze potwierdzona. Bezpieczniej opisać zaobserwowane fakty i dołączyć późniejszy protokół fachowca niż samodzielnie wskazać błędne źródło wycieku.
Zgodnie z art. 817 Kodeksu cywilnego ubezpieczyciel powinien spełnić świadczenie w ciągu 30 dni od otrzymania zawiadomienia o zdarzeniu. Jeżeli ustalenie odpowiedzialności albo wysokości świadczenia nie jest w tym terminie możliwe, wypłata powinna nastąpić w ciągu 14 dni od chwili, w której wyjaśnienie okoliczności stało się możliwe. Część bezsporna pozostaje należna w terminie podstawowym.
Jeżeli decyzja pomija kucie, osuszanie, odtworzenie powierzchni albo część wyposażenia, trzeba porównać ją z OWU i kalkulacją likwidatora. W odwołaniu warto wskazać konkretne postanowienie umowy, zakwestionowaną pozycję kosztorysu i dowód potwierdzający koszt lub związek szkody ze zdarzeniem. Kosztorys wykonawcy, protokół specjalisty i zdjęcia z pomiarów są bardziej użyteczne niż samo stwierdzenie, że wypłata jest zbyt niska.
Dom wolnostojący, bliźniak i szeregowiec: różnice w ochronie
W domu wolnostojącym właściciel odpowiada za stan całego dachu, odwodnienia, przyłączy i ścian zewnętrznych. Polisa powinna uwzględniać również garaż, budynki gospodarcze, fotowoltaikę oraz inne elementy posesji, jeśli mają podlegać ochronie.
W bliźniaku źródło wycieku może znajdować się przy wspólnej ścianie albo w części instalacji, której przebieg nie jest oczywisty. Poza ochroną własnego mienia przydatne jest OC w życiu prywatnym na wypadek szkody w drugiej części budynku. Przed zawarciem umowy należy też ustalić, do kogo należą dach, rynny, przyłącza i pozostałe części wspólne.
W szeregowcu rośnie ryzyko przechodzenia szkód między segmentami. Trzeba sprawdzić, które części ubezpiecza właściciel, a które mogą być objęte umową wspólnoty lub zarządcy. Samo dublowanie polis nie usuwa luki, jeśli żadna umowa nie obejmuje konkretnej części instalacji albo odpowiedzialności za szkodę wyrządzoną sąsiadowi.
Najczęstsze pytania o ubezpieczenie domu od zalania
Czy standardowa polisa domu obejmuje pękniętą rurę?
Może obejmować szkody następcze po nagłym pęknięciu rury, jeśli zalanie znajduje się w wybranym wariancie. Nie każda umowa pokryje jednak wymianę zużytego przewodu, lokalizację wycieku, kucie i odtworzenie posadzki. Każdą z tych pozycji trzeba sprawdzić oddzielnie w OWU.
Czy ubezpieczyciel zapłaci za awarię pralki?
Polisa może pokryć podłogę, ściany, zabudowę i meble zniszczone przez wodę z pralki, ale niekoniecznie naprawę samego urządzenia. Zakres zależy od definicji zalania i ochrony ruchomości domowych. Zużyty wąż będący przyczyną wycieku może zostać rozliczony inaczej niż szkody, które spowodował.
Czy ubezpieczenie od zalania chroni również przed powodzią?
Nie automatycznie. Powódź jest odrębnym zdarzeniem i może wymagać dodatkowego zakresu, osobnego limitu oraz zachowania karencji. Ochronę trzeba potwierdzić w aktualnym OWU dotyczącym konkretnej polisy.
Czy przeciekający dach jest objęty ochroną?
Może być objęty, jeśli OWU uwzględnia wodę opadową lub odpowiednie zdarzenie pogodowe, a dach był właściwie utrzymany. Ubezpieczyciel może ograniczyć odpowiedzialność, gdy przeciek wynikał z wieloletnich zaniedbań, uszkodzonych obróbek albo niedrożnych rynien.
Czy można rozpocząć osuszanie przed oględzinami?
Tak, jeśli osuszanie jest konieczne do ograniczenia szkody i nie można bezpiecznie czekać. W miarę możliwości należy wcześniej wykonać zdjęcia, zanotować pomiary, zgłosić zdarzenie i zachować rachunki. Elementów potrzebnych do ustalenia przyczyny nie należy usuwać bez dokumentacji.
Czy all risks zawsze jest lepsze od ryzyk nazwanych?
Nie zawsze. All risks daje szerszy punkt wyjścia, ale nadal podlega wyłączeniom, limitom, franszyzom i definicjom mienia. Dobrze dobrany wariant ryzyk nazwanych może wystarczyć, jeśli obejmuje wszystkie istotne źródła szkody występujące w danym domu.
Czy polisa pokryje wilgoć w piwnicy od wód gruntowych?
Długotrwałe przenikanie i podsiąkanie wód gruntowych są często wyłączone. Inaczej może zostać oceniona nagła szkoda związana ze zdarzeniem objętym ochroną, ale zależy to od treści umowy. Przed zakupem trzeba sprawdzić osobne zapisy o wodach gruntowych, fundamentach i hydroizolacji.
Czy polisa zapłaci za lokal zastępczy?
Tylko wtedy, gdy taki koszt znajduje się w zakresie umowy i spełnione są warunki jego uruchomienia. Trzeba sprawdzić limit kwotowy, maksymalny czas finansowania oraz wymagane potwierdzenie, że dom czasowo nie nadaje się do zamieszkania.
Dobra polisa powinna odpowiadać na rzeczywiste źródła wody w konkretnym domu, a nie tylko zawierać ogólne hasło o zalaniu. Przed zakupem trzeba zestawić definicje zdarzeń z ochroną budynku, elementów stałych, ruchomości i mienia na posesji. Osobno należy sprawdzić koszty poszukiwania awarii, kucia, osuszania, lokalu zastępczego oraz ochronę od powodzi. Najbezpieczniejszym sposobem porównania ofert jest zastosowanie tej samej listy ryzyk i tych samych sum ubezpieczenia do kilku aktualnych OWU.