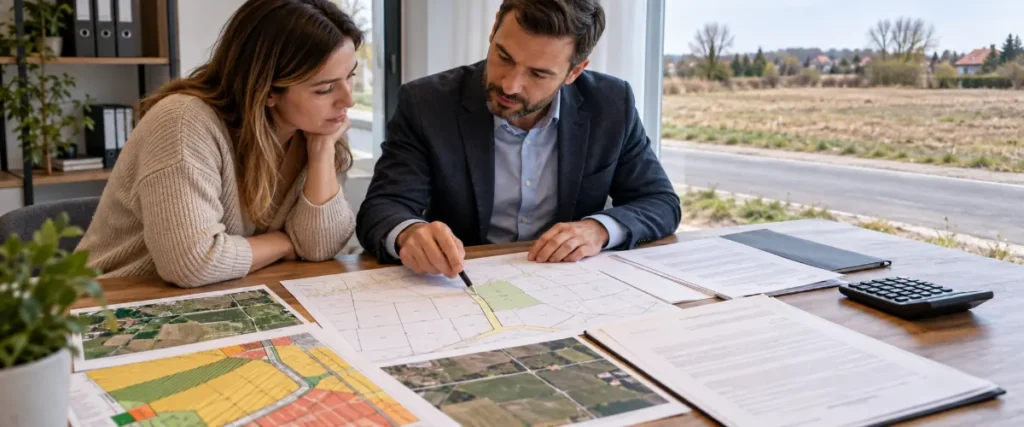
Kredyt hipoteczny na działkę jest możliwy, ale dobra zdolność kredytowa nie wystarczy do uzyskania finansowania. Bank osobno ocenia klienta i sam grunt. Sprawdza między innymi przeznaczenie działki, jej stan prawny, dostęp do drogi, możliwość zabudowy, wartość rynkową oraz to, czy na nieruchomości można skutecznie ustanowić hipotekę.
Najłatwiej sfinansować działkę przeznaczoną jednoznacznie pod zabudowę mieszkaniową, z urządzoną księgą wieczystą i uregulowanym dostępem do drogi publicznej. Przy działce rekreacyjnej, rolnej, dużej lub nietypowej trzeba liczyć się z mniejszym wyborem ofert, wyższym wkładem, niższą wyceną albo odmową. Przed wpłatą zadatku warto więc sprawdzić nie tylko własną zdolność, ale również to, czy konkretny bank zaakceptuje konkretną nieruchomość.
Czy bank udzieli kredytu hipotecznego na działkę?
Bank może udzielić kredytu hipotecznego na zakup działki, jeśli grunt odpowiada jego polityce i ma wystarczającą wartość jako zabezpieczenie. Największe szanse ma nieruchomość przeznaczona pod zabudowę mieszkaniową, bez sporów własnościowych, roszczeń i niejasności dotyczących dojazdu.
Analiza jest prowadzona w dwóch niezależnych obszarach. Pierwszy to zdolność kredytowa klienta. Bank bada dochody, formę zatrudnienia, historię spłat, obecne zobowiązania, liczbę osób w gospodarstwie domowym i poziom wydatków. Drugi obszar to jakość nieruchomości jako zabezpieczenia. Wysokie dochody nie pomogą, jeżeli działka ma nieuregulowany stan prawny, nie ma prawnego dostępu do drogi albo jej przeznaczenie nie pozwala na planowaną zabudowę.
Określenie „działka budowlana” użyte w ogłoszeniu nie jest dla banku rozstrzygające. Przeznaczenie trzeba potwierdzić w miejscowym planie zagospodarowania przestrzennego. Jeżeli dla danego obszaru nie uchwalono planu, znaczenie może mieć obowiązująca decyzja o warunkach zabudowy. Bank przeanalizuje również dokumenty ewidencyjne, księgę wieczystą i wycenę nieruchomości.
Praktyczna zasada: jeszcze przed podpisaniem umowy przedwstępnej przygotuj numer księgi wieczystej, wypis i wyrys z MPZP albo decyzję WZ, wypis z rejestru gruntów oraz mapę ewidencyjną. Przekaż je do wstępnej oceny bankowi lub pośrednikowi kredytu hipotecznego. Taka analiza nie jest obietnicą udzielenia kredytu, ale może ujawnić przeszkody przed wpłatą zadatku.
Działka budowlana, rekreacyjna i rolna: różnice dla banku
Rodzaj gruntu wpływa na dostępność ofert, oczekiwany wkład własny i wynik wyceny. Bank bierze pod uwagę nie tylko nazwę użytku gruntowego, ale też przeznaczenie planistyczne, powierzchnię, lokalizację, dostęp do infrastruktury i możliwość późniejszej sprzedaży nieruchomości.
| Rodzaj działki | Jak może ocenić ją bank | Co trzeba sprawdzić | Najważniejsze ryzyko |
|---|---|---|---|
| Budowlana | Zwykle najłatwiejsza do finansowania, zwłaszcza przy przeznaczeniu pod zabudowę mieszkaniową | MPZP lub WZ, księgę wieczystą, prawny dojazd, parametry zabudowy i ograniczenia terenowe | Planowany dom nie odpowiada parametrom określonym w planie lub decyzji WZ |
| Rekreacyjna | Akceptowana przez część banków, często na bardziej ostrożnych zasadach | Przeznaczenie terenu, dopuszczalny rodzaj zabudowy, dostęp do drogi i płynność lokalnego rynku | Wyższy wkład, niższa wycena lub brak odpowiedniego celu kredytowania w danym banku |
| Rolna | Oceniana indywidualnie, nie zawsze dostępna w standardowym kredycie mieszkaniowym | Zasady nabycia, powierzchnię, rodzaj użytków, MPZP lub WZ, ograniczenia KOWR i możliwość zabudowy | Legalny zakup nie oznacza automatycznie możliwości budowy ani akceptacji gruntu przez bank |
Działka budowlana
Działka o jednoznacznym przeznaczeniu pod zabudowę mieszkaniową jest dla banku zwykle najbardziej czytelnym zabezpieczeniem. Nadal trzeba jednak zweryfikować, czy można na niej zrealizować planowany budynek. Znaczenie mają między innymi linie zabudowy, maksymalna powierzchnia zabudowy, wysokość domu, geometria dachu, minimalna powierzchnia biologicznie czynna i ograniczenia dotyczące obsługi komunikacyjnej.
Wąska, podmokła lub nieregularna parcela może formalnie nadawać się pod zabudowę, ale jej wycena i atrakcyjność rynkowa mogą być niższe. Podobny problem powstaje wtedy, gdy przez działkę przebiega gazociąg, linia energetyczna albo inna infrastruktura wymagająca zachowania strefy technicznej.
Działka rekreacyjna
Finansowanie działki rekreacyjnej jest możliwe, lecz zakres ofert jest węższy niż przy działce budowlanej. Przykładowo PKO BP wskazuje w materiałach produktu Własny Kąt działkę budowlaną i rekreacyjną jako możliwe cele finansowania. Nie oznacza to jednak automatycznej akceptacji każdej parceli opisanej jako rekreacyjna.
Bank sprawdzi przeznaczenie terenu, możliwość zabudowy, lokalizację i wynik wyceny. Działka przeznaczona wyłącznie pod sezonową rekreację może być oceniona inaczej niż grunt umożliwiający budowę obiektu o szerszym sposobie użytkowania. Warunki trzeba potwierdzić przed podpisaniem umowy przedwstępnej.
Działka rolna
Przy działce rolnej trzeba rozdzielić trzy kwestie: możliwość jej nabycia, możliwość zabudowy oraz gotowość banku do ustanowienia na niej zabezpieczenia. Spełnienie jednego warunku nie przesądza o pozostałych.
Osoba niebędąca rolnikiem może co do zasady nabyć nieruchomość rolną mniejszą niż 1 ha, ale w określonych przypadkach KOWR zachowuje prawo pierwokupu. W przypadku gruntów od 1 ha konieczna może być analiza wyjątków albo procedury uzyskania zgody KOWR. Ustawy o kształtowaniu ustroju rolnego zasadniczo nie stosuje się natomiast do nieruchomości rolnych, w których powierzchnia użytków rolnych jest mniejsza niż 0,3 ha.
Te reguły nie stanowią potwierdzenia, że na działce będzie można zbudować dom lub uzyskać kredyt mieszkaniowy. Przy zakupie gruntu rolnego dokumenty powinien przeanalizować prawnik albo notariusz, a możliwość finansowania trzeba potwierdzić w banku.
Różne banki, różny zakres finansowania
Materiały banków pokazują, że nie ma jednej wspólnej polityki dla wszystkich działek. Santander Bank Polska wymienia zakup samej działki budowlanej oraz zakup działki połączony z budową domu. PKO BP wskazuje działkę budowlaną i rekreacyjną. ING opisuje zakup działki budowlanej wraz z budową domu, a większe grunty rolne poddaje indywidualnej ocenie.
Nie należy na tej podstawie tworzyć stałego rankingu banków z przypisanym wkładem własnym lub LTV. Warunki mogą zależeć od powierzchni, przeznaczenia, lokalizacji i płynności gruntu, a publiczne opisy produktów nie zawsze pokazują wszystkie ograniczenia dotyczące niezabudowanych nieruchomości.
Co sprawdzić przed wpłatą zadatku?
Największe ryzyko finansowe powstaje wtedy, gdy umowa przedwstępna zostaje podpisana przed sprawdzeniem dokumentów działki. Odmowa banku nie oznacza automatycznie, że kupujący odzyska zadatek. Skutek zależy od treści umowy, przyczyny niedojścia transakcji do skutku i rodzaju wpłaconej kwoty.
- Księga wieczysta: sprawdź działy I-O, I-Sp, II, III i IV. Zweryfikuj oznaczenie nieruchomości, właściciela, prawa związane z własnością, służebności, roszczenia, ostrzeżenia, egzekucje i hipoteki.
- Właściciel i powierzchnia: porównaj dane z księgi wieczystej, ewidencji gruntów i dokumentów sprzedającego. Rozbieżności mogą opóźnić wycenę, decyzję banku i podpisanie aktu.
- Przeznaczenie terenu: uzyskaj wypis i wyrys z MPZP. Przy braku planu sprawdź decyzję WZ, jeśli została wydana. Oceń możliwość realizacji konkretnego domu, a nie tylko jakiegokolwiek budynku.
- Dostęp do drogi publicznej: faktycznie używany dojazd nie musi być dostępem prawnym. Potrzebne może być bezpośrednie połączenie z drogą publiczną, udział w drodze wewnętrznej lub prawidłowo ustanowiona służebność.
- Ograniczenia terenowe: sprawdź zagrożenie powodziowe i osuwiskowe, formy ochrony przyrody, strefy konserwatorskie oraz przebieg sieci i urządzeń infrastruktury.
- Możliwość uzbrojenia: ustal warunki przyłączenia energii, wody i kanalizacji. Samo występowanie sieci w pobliżu nie oznacza, że przyłączenie będzie szybkie, technicznie możliwe i tanie.
- Zakres zabezpieczenia: upewnij się, że bank może ustanowić hipotekę na całej nabywanej nieruchomości. Zakup udziału zamiast wydzielonej działki jest trudniejszy do finansowania.
- Możliwość zabudowy: jeżeli działka jest wąska, ma trudny kształt lub nietypowe ograniczenia, poproś architekta o analizę możliwości usytuowania budynku.
Umowa przedwstępna powinna pozostawiać realny czas na wycenę, analizę prawną, uzupełnienie dokumentów i wydanie decyzji przez bank. Klauzula dotycząca finansowania powinna określać, co stanie się z wpłaconą kwotą, jeżeli bank odmówi z powodu braku zdolności, nieakceptowalnego stanu nieruchomości, zbyt niskiej wyceny lub braku możliwości ustanowienia hipoteki.
Zadatek i zaliczka nie są tym samym. Zaliczka co do zasady jest rozliczana i zwracana, gdy umowa przyrzeczona nie zostaje zawarta. Zadatek może zostać zatrzymany przez sprzedającego, jeżeli za niewykonanie umowy odpowiada kupujący. Samo zdanie, że zakup będzie finansowany kredytem, może nie zapewnić dostatecznej ochrony. Treść umowy warto uzgodnić z notariuszem lub prawnikiem.
Ile wkładu własnego przygotować i jak działa wycena?
Nie ma jednego ustawowego wkładu własnego właściwego dla każdej działki. Bezpiecznym punktem wyjścia jest przygotowanie co najmniej 20% własnych środków, ale przy gruncie rekreacyjnym, rolnym, dużym lub trudno zbywalnym bank może oczekiwać większego udziału albo całkowicie odmówić finansowania.
Rekomendacja S Komisji Nadzoru Finansowego wskazuje dla ekspozycji zabezpieczonych nieruchomościami mieszkalnymi zasadniczo maksymalne LTV na poziomie 80%, ewentualnie 90% przy dodatkowym zabezpieczeniu części przekraczającej 80%. Nie oznacza to, że każda niezabudowana działka otrzyma finansowanie odpowiadające 80% lub 90% jej wartości. Bank może przyjąć niższy limit ze względu na rodzaj i płynność gruntu.
Niższa wycena zwiększa potrzebną gotówkę
Kwota kredytu jest zwykle obliczana w odniesieniu do wartości zaakceptowanej przez bank, a nie automatycznie do ceny wpisanej w umowie. Jeżeli cena sprzedaży wynosi 300 000 zł, ale bank wyceni działkę na 250 000 zł, limit finansowania zostanie wyliczony od niższej wartości.
Przykład: przy limicie 80% wartości zaakceptowanej przez bank maksymalna kwota kredytu wyniesie 200 000 zł. Kupujący musi pokryć 100 000 zł różnicy między ceną a kredytem. Jest to jedna trzecia ceny transakcyjnej, mimo że założony limit finansowania wynosi 80%.
Luka może powstać, gdy cena ofertowa przewyższa ceny porównywalnych działek, parcela ma trudny kształt, ograniczoną możliwość zabudowy, problem z dojazdem albo położona jest na rynku o małej liczbie transakcji. Rezerwy finansowej nie należy więc obliczać wyłącznie jako procentu ceny sprzedaży.
Wkład własny nie powinien pochodzić z innego kredytu ani pożyczki. Bank może wymagać udokumentowania źródła środków i ich wniesienia przed wypłatą kredytu lub zgodnie z warunkami określonymi w umowie.
Czy posiadana działka może być wkładem?
Jeżeli inwestor ma już działkę i ubiega się o kredyt na budowę domu, zaakceptowana przez bank wartość gruntu może zostać zaliczona na poczet wkładu własnego. Bank sprawdzi stan prawny, zleci lub zaakceptuje wycenę i ustali, czy nieruchomość odpowiada jego wymaganiom.
Jeśli grunt jest obciążony hipoteką, bank oceni, jaka część jego wartości może zostać uwzględniona. Sam fakt posiadania działki nie przesądza więc, że inwestor nie będzie potrzebował dodatkowej gotówki.
Kredyt na grunt czy na grunt razem z budową?
Osoba planująca szybkie rozpoczęcie budowy powinna porównać dwa warianty: osobny kredyt na działkę, a następnie kolejne finansowanie domu, albo jeden kredyt obejmujący zakup gruntu i budowę. Wybór wpływa na wymagane dokumenty, liczbę wycen, sposób wypłaty pieniędzy i przyszłą zdolność kredytową.
Kredyt tylko na zakup działki
Ten wariant daje więcej czasu na wybór projektu, uzyskanie dokumentów budowlanych i przygotowanie kosztorysu. Może być rozsądny, gdy budowa jest odległa lub inwestor nie zna jeszcze jej zakresu.
Trzeba jednak uwzględnić, że finansowanie domu będzie wymagało kolejnej analizy zdolności. Możliwe będzie podwyższenie dotychczasowego kredytu, zawarcie nowej umowy lub refinansowanie zobowiązania w innym banku, ale żaden z tych wariantów nie jest zagwarantowany z wyprzedzeniem.
Do czasu rozpoczęcia budowy mogą zmienić się dochody inwestora, jego zobowiązania i polityka banków. Rata kredytu zaciągniętego na działkę również obciąży zdolność przy następnym wniosku.
Jeden kredyt na działkę i budowę domu
Jeden kredyt może sfinansować cenę działki oraz kolejne etapy budowy. Część przeznaczona na grunt jest rozliczana przy transakcji, natomiast środki na roboty budowlane są zwykle wypłacane w transzach zgodnie z harmonogramem i zasadami danego banku.
Bank będzie wymagał projektu, kosztorysu, harmonogramu i dokumentacji pozwalającej rozpocząć budowę. Może też kontrolować wykonanie etapów przed wypłatą kolejnych środków. Kosztorys powinien być realny. Zaniżenie kosztów grozi brakiem pieniędzy przed zakończeniem inwestycji, a nadmierne zawyżenie kwoty może pogorszyć zdolność kredytową.
| Scenariusz | Kiedy może mieć sens | Najważniejsza konsekwencja |
|---|---|---|
| Kredyt tylko na grunt | Nie ma jeszcze projektu lub budowa rozpocznie się w dalszej przyszłości | Większa elastyczność, ale możliwa kolejna wycena i nowa procedura kredytowa |
| Grunt i budowa w jednym kredycie | Projekt, kosztorys i termin rozpoczęcia prac są ustalone | Mniej zmian finansowania, ale obowiązek rozliczania etapów i transz |
| Posiadana działka jako wkład | Grunt należy już do inwestora i ma akceptowalny stan prawny | Możliwość ograniczenia wkładu gotówkowego, zależna od wyceny i obciążeń |
Kredyt hipoteczny na działkę krok po kroku
Dokładna lista dokumentów zależy od banku i rodzaju nieruchomości. W praktyce należy przygotować zarówno dokumenty dotyczące dochodów, jak i kompletną dokumentację działki. Niejasna służebność, rozbieżność powierzchni lub brak dokumentów planistycznych mogą zatrzymać analizę mimo dobrej zdolności kredytowej.
- Ustal formalny rodzaj gruntu. Sprawdź oznaczenie działki w ewidencji oraz jej przeznaczenie w MPZP. Jeżeli planu nie ma, zweryfikuj, czy wydano decyzję WZ i czego ona dotyczy.
- Przeanalizuj księgę wieczystą. Potwierdź właściciela, powierzchnię, prawa związane z nieruchomością, służebności, roszczenia i hipoteki. Przy skomplikowanych wpisach skorzystaj z pomocy prawnika lub notariusza.
- Potwierdź prawny dostęp do drogi. Zbierz dokumenty dotyczące udziału w drodze wewnętrznej albo służebności. Nie opieraj się wyłącznie na tym, że dojazd istnieje w terenie.
- Sprawdź możliwość realizacji planowanego domu. Przy trudnej działce zleć architektowi analizę parametrów planu lub WZ oraz możliwości usytuowania budynku.
- Przekaż dokumenty do wstępnej oceny banku. Zapytaj o akceptację rodzaju działki, możliwy poziom finansowania i dodatkowe wymagania. Zrób to przed wpłatą kwoty, której utrata byłaby dotkliwa.
- Porównaj zakup samego gruntu z finansowaniem budowy. Uwzględnij liczbę wycen, koszty kolejnej umowy, sposób wypłaty transz i wpływ pierwszej raty na przyszłą zdolność.
- Wynegocjuj bezpieczną umowę przedwstępną. Określ odpowiedni termin na decyzję banku i zasady rozliczenia wpłaconych środków w razie odmowy, niskiej wyceny lub wykrycia wady prawnej.
- Złóż kompletne wnioski kredytowe. Porównuj oferty dla tej samej kwoty, okresu, rodzaju rat i wkładu. Uwzględnij prowizję, ubezpieczenia i produkty wpływające na warunki cenowe.
- Sprawdź warunki decyzji i umowy. Ustal, jakie wpisy mają zostać wykreślone, które dokumenty trzeba dostarczyć przed wypłatą i w jakim terminie ustanowić hipotekę.
- Podpisz akt i dopilnuj wpisów. Po zakupie złóż wnioski dotyczące własności i hipoteki oraz przekaż bankowi wymagane potwierdzenia.
Do dokumentów klienta mogą należeć między innymi zaświadczenia o dochodach, wyciągi z rachunków, deklaracje podatkowe i informacje o pozostałych zobowiązaniach. Przy finansowaniu budowy dochodzą projekt, kosztorys, harmonogram oraz wymagane dokumenty administracyjne.
Koszty poza ceną działki
Wkład własny nie jest jedyną gotówką potrzebną do zamknięcia transakcji. W budżecie trzeba uwzględnić podatki, opłaty notarialne i sądowe, wycenę oraz koszty wynikające z warunków banku.
- PCC: jeżeli zakup podlega podatkowi od czynności cywilnoprawnych, stawka wynosi 2% wartości rynkowej nieruchomości. Przy wartości 300 000 zł jest to 6 000 zł. Podstawą nie musi być cena umowna, jeśli odbiega ona od wartości rynkowej.
- Wpis hipoteki: opłata sądowa za wpis jednej hipoteki do księgi wieczystej wynosi 200 zł.
- Notariusz: koszty obejmują taksę notarialną, VAT i wypisy. Ich wysokość zależy od wartości i konstrukcji czynności. Szczegółowe składniki omawiamy w poradniku o kosztach notariusza przy zakupie działki.
- Wycena: koszt zależy od banku i sposobu sporządzenia operatu. Przykładem pojedynczej taryfy jest podawana przez ING opłata 560 zł za zleconą przez bank wycenę działki gruntu. Nie jest to stawka obowiązująca we wszystkich bankach.
- Produkty dodatkowe: konto, karta, ubezpieczenie nieruchomości lub ubezpieczenie na życie mogą wpływać na marżę i całkowity koszt finansowania.
- Przygotowanie działki: badanie gruntu, usługi geodety, dokumentacja przyłączy, podział nieruchomości albo uregulowanie drogi mogą wymagać dodatkowych wydatków jeszcze przed budową.
Przy cenie 300 000 zł i zakładanym wkładzie 20% nie należy przyjmować, że 60 000 zł wystarczy do przeprowadzenia zakupu. Potrzebna jest osobna rezerwa na podatki, notariusza, sąd, wycenę i ewentualną różnicę między ceną a wartością zaakceptowaną przez bank.
Jak wybrać wariant finansowania i kiedy potrzebny jest specjalista?
Wybierz kredyt tylko na działkę, jeżeli budowa nie ruszy szybko, nie masz projektu lub chcesz zachować swobodę wyboru technologii i terminu. Przed zakupem policz jednak, czy rata za grunt nie ograniczy zdolności potrzebnej do późniejszego finansowania domu.
Rozważ jeden kredyt na działkę i budowę, jeżeli masz gotowy projekt, realny kosztorys, harmonogram i dokumenty budowlane. Taki wariant może ograniczyć liczbę wycen, umów i zmian zabezpieczenia, ale wymaga przygotowania inwestycji oraz terminowego rozliczania transz.
Nie opieraj decyzji na ogólnym opisie kredytu mieszkaniowego, jeśli kupujesz działkę rekreacyjną, rolną, bardzo dużą, bez księgi wieczystej albo z dojazdem przez cudzy grunt. Najpierw potwierdź, czy bank zaakceptuje taki cel i takie zabezpieczenie.
Skonsultuj dokumenty z prawnikiem lub notariuszem, gdy występuje współwłasność, zakup udziału, brak księgi wieczystej, hipoteka sprzedającego, roszczenie w dziale III, niejasna służebność, działka rolna, prawo pierwokupu KOWR albo konieczność zwolnienia nieruchomości z dotychczasowych obciążeń.
Doradca bankowy lub pośrednik kredytu hipotecznego powinien ocenić scenariusz przed podpisaniem umowy przedwstępnej, szczególnie przy gruncie rekreacyjnym, rolnym, dużej powierzchni albo planie połączenia zakupu z budową.
Architekt lub projektant jest potrzebny, gdy zapisy MPZP albo decyzji WZ ograniczają wysokość budynku, kąt dachu, szerokość elewacji, powierzchnię zabudowy lub położenie domu na wąskiej parceli. Bank nie zastępuje technicznej analizy możliwości zabudowy.
Najczęstsze pytania o kredyt hipoteczny na działkę
Czy można kupić działkę budowlaną na kredyt hipoteczny?
Tak. Bank sprawdzi przeznaczenie działki w MPZP lub decyzji WZ, stan księgi wieczystej, prawny dostęp do drogi, możliwość ustanowienia hipoteki i wartość nieruchomości. Nazwa użyta w ogłoszeniu nie jest wystarczającym potwierdzeniem.
Czy bank sfinansuje działkę bez warunków zabudowy?
Brak decyzji WZ nie zawsze przekreśla kredyt, zwłaszcza gdy obowiązuje miejscowy plan potwierdzający przeznaczenie budowlane. Jeżeli nie ma ani planu, ani decyzji WZ, bank może zażądać dodatkowych dokumentów lub odmówić ze względu na niepewność dotyczącą zabudowy i wartości gruntu.
Ile wynosi wkład własny na zakup działki?
Nie ma jednego poziomu obowiązującego dla wszystkich gruntów. Rozsądnie jest przygotować co najmniej 20% środków oraz rezerwę na koszty i możliwą różnicę w wycenie. Bank może oczekiwać większego wkładu przy działce rekreacyjnej, rolnej, dużej lub trudno zbywalnej.
Czy działka może być wkładem własnym do kredytu na budowę?
Tak. Zaakceptowana przez bank wartość posiadanej działki może zostać zaliczona na poczet wkładu do kredytu na budowę. Bank sprawdzi wycenę i obciążenia. Jeżeli grunt jest obciążony hipoteką, uwzględniona może zostać tylko odpowiednia część jego wartości.
Czy można uzyskać kredyt na działkę rekreacyjną?
Tak, ale liczba dostępnych ofert może być mniejsza niż przy działce budowlanej. Przykładem banku wskazującego taki cel finansowania jest PKO BP. Ostateczna decyzja zależy również od przeznaczenia gruntu, lokalizacji, stanu prawnego i wyceny.
Czy odmowa kredytu oznacza zwrot zadatku?
Nie. Odmowa banku nie gwarantuje automatycznego zwrotu zadatku. Umowa przedwstępna powinna precyzyjnie regulować skutki braku finansowania, zbyt niskiej wyceny i wykrycia nieakceptowalnych cech nieruchomości.
Czy kredyt na działkę rolną jest możliwy?
Może być możliwy, ale grunt rolny jest oceniany indywidualnie i nie zawsze kwalifikuje się do standardowego kredytu mieszkaniowego. Osobno trzeba potwierdzić możliwość nabycia, zabudowy oraz ustanowienia zabezpieczenia akceptowanego przez bank.
Czy bank zaakceptuje działkę bez prawnego dostępu do drogi?
Brak prawnego dostępu do drogi jest poważną przeszkodą. Faktycznie używana droga przez cudzą nieruchomość nie wystarcza, jeżeli nie wynika z odpowiedniego prawa. Przed zakupem trzeba uregulować dostęp, na przykład przez udział w drodze lub prawidłowo ustanowioną służebność.
Bezpieczna kolejność działania jest prosta: najpierw ustal formalny rodzaj działki, sprawdź księgę wieczystą, przeznaczenie i dojazd, a następnie przekaż dokumenty do wstępnej oceny banku. Dopiero później negocjuj umowę przedwstępną i wysokość wpłacanej kwoty. Rezerwa finansowa powinna obejmować nie tylko wkład własny, ale też koszty transakcji oraz możliwą lukę między ceną sprzedaży a wyceną zaakceptowaną przez bank.